2026年7月9日
當市場聚焦在 NVIDIA Vera Rubin 與 CSP 自研 ASIC 何時放量時,背後一個關鍵材料的世代換軌正在加速。根據工研院產科國際所引用富士 Chimera 總研數據,HVLP3/4 高階銅箔的合計出貨占比,預估從 2025 年的 27.9% 跳升至 2026 年的 45.6%;HVLP4 單一世代更從 9.3% 衝到 23.0%,一年成長近 2.5 倍。這場由 AI 伺服器與 800G/1.6T 高速網通推動的換代,正在重塑 CCL、PCB 與終端品牌的材料供應鏈。
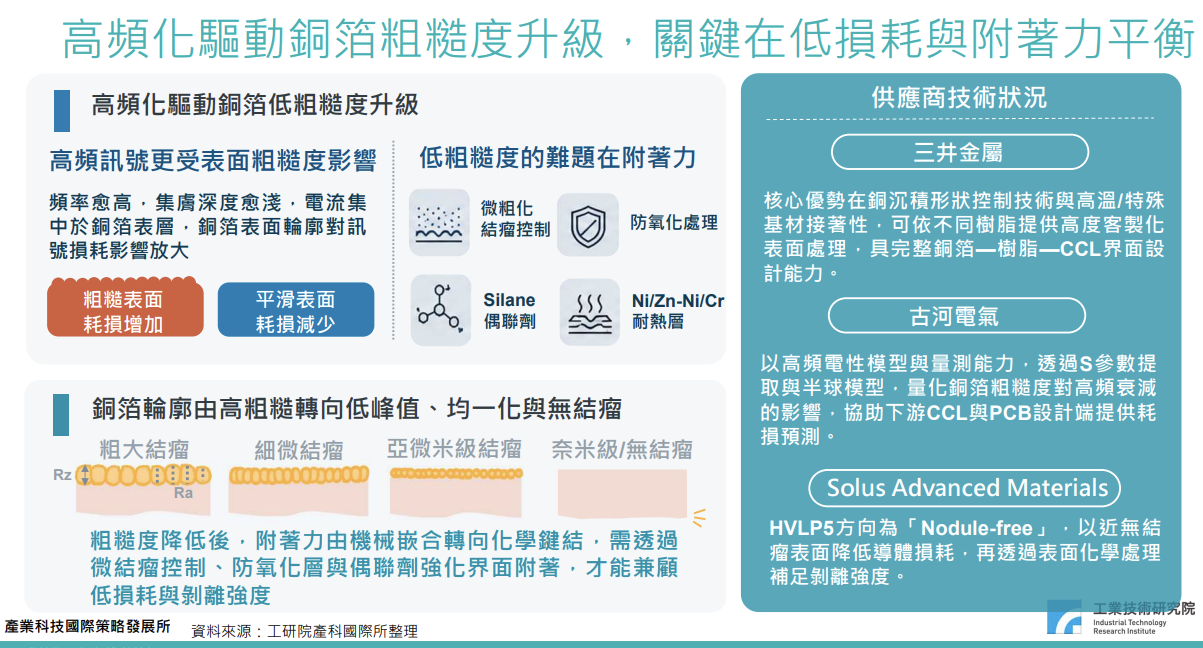
高頻訊號的損耗並非只取決於介電材料,銅箔表面輪廓同樣是放大器。頻率愈高,集膚深度(Skin Depth)愈淺,電流愈集中於導體表層——在 PCIe 6.0 的 64 GT/s、或 224G PAM4 等高速應用中,電流幾乎都流過銅箔最外層約 1 μm 以內的區域。此時銅箔的 Rz(最大粗糙度)、Ra(平均粗糙度)與結瘤(nodule)大小,會直接放大導體損耗(Conductor Loss),與 CCL 的介電損耗(Df)共同決定整體 Insertion Loss。這就是為什麼 HVLP(Hyper Very Low Profile,超低粗糙度銅箔) 成為高速材料體系中與低 Dk/Df 樹脂同等重要的設計變數。
但低粗糙度伴隨一個結構性矛盾:銅箔越平滑,與樹脂的機械嵌合越弱,剝離強度(Peel Strength)就會下降。這也是 HVLP4/5 真正的工程挑戰——必須透過微結瘤控制、Silane 偶聯劑、Ni/Zn-Ni/Cr 耐熱層等表面化學處理,才能在低粗糙度下維持足夠附著力。
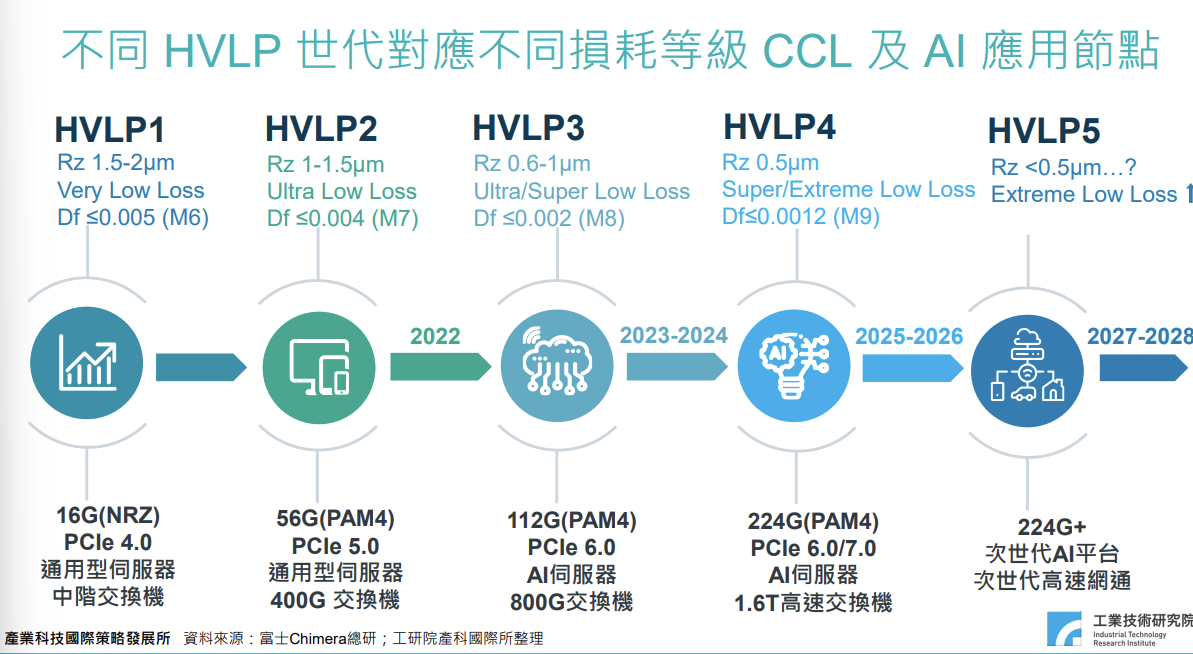
不同 HVLP 世代並非單純「越平越好」,而是對應不同的 CCL 損耗等級與系統應用節點。
| 世代 | Rz | 對應 CCL 等級(Df) | 對應系統節點 | 主流應用 | | :--- | :--- | :--- | :--- | :--- | | HVLP1 | 1.5–2 μm | Very Low Loss(M6, Df ≤ 0.005) | 16G NRZ / PCIe 4.0 | 通用型伺服器、中階交換機 | | HVLP2 | 1–1.5 μm | Ultra Low Loss(M7, Df ≤ 0.004) | 56G PAM4 / PCIe 5.0 | 通用型伺服器、400G 交換機 | | HVLP3 | 0.6–1 μm | Ultra/Super Low Loss(M8, Df ≤ 0.002) | 112G PAM4 / PCIe 6.0 | AI 伺服器、800G 交換機 | | HVLP4 | 0.5 μm | Super/Extreme Low Loss(M9, Df ≤ 0.0012) | 224G PAM4 / PCIe 6.0–7.0 | AI 伺服器、1.6T 高速交換機 | | HVLP5 | < 0.5 μm | Extreme Low Loss | 224G+ | 次世代 AI 平台、次世代高速網通 |
HVLP3/4 正好對應目前 NVIDIA Vera Rubin 與 CSP 自研 ASIC 平台的高速序列鏈結需求,HVLP5 仍處於規格定義階段,預計 2027-2028 年才會進入商業化討論。
HVLP 是電解銅箔市場中成長動能最強的細分項,但目前仍只佔整體量體的一小部分。2025 年全球電解銅箔總出貨量約 509,010 噸,其中 HVLP 占比僅 4.0%(約 20,400 噸)。然而 2025–2030 年期間,HVLP 銅箔產值 CAGR 預估達 20.2%、2030 年將達 13.9 億美元;同期非 HVLP 銅箔(含 RTF、VLP、通用型)CAGR 僅 5.1%。整體市場仍由成熟產品支撐,但增量價值正快速集中到高階世代。
值得注意的是,AI 伺服器板卡的多層化結構——OAM 16-28 層、UBB 24-30 層、背板 72-96 層——讓單台伺服器的銅箔用量較通用型高出約 2 倍以上,這是 HVLP 量價齊揚的結構性基礎。
從世代占比變化看,2026 是 HVLP 結構升級最劇烈的一年。
| 世代 | 2025 占比 | 2026e 占比 | 變化 | | :--- | :--- | :--- | :--- | | HVLP1 | 39.2% | 30.7% | −8.5pp | | HVLP2 | 32.8% | 23.7% | −9.1pp | | HVLP3 | 18.6% | 22.6% | +4.0pp | | HVLP4 | 9.3% | 23.0% | +13.7pp |
HVLP1/2 合計占比從 72.0% 降到 54.4%,HVLP3/4 合計從 27.9% 跳升到 45.6%。HVLP4 一年內出貨量翻倍以上,主要由三股力量推動:NVIDIA Vera Rubin 平台板卡規格升級(OAM、UBB、Switch Tray 全面採用 Super/Extreme Low Loss 等級)、CSP 自研 ASIC 放量(Google TPU、AWS Trainium、Meta MTIA),以及 800G/1.6T 高速交換機在 AI 資料中心的部署。對 PCB 與 CCL 廠商而言,這意味著 M9 等級需求在 2026 年將從「試樣量」邁入「中量產」階段。
全球 HVLP 銅箔供應格局,目前呈現「日系主導高階、台系加速補位、中系規模擴張、韓系材料鏈協同」的四角結構。
| 區域 | 2025 整體電解銅箔市占 | HVLP 主要廠商與定位 | | :--- | :--- | :--- | | 日本 | 11.8% | 三井金屬(HVLP2+ 市佔逾 6 成)、古河電氣(HVLP4 出貨逾 500 噸)、福田金屬 | | 台灣 | 29.7% | 南亞塑膠、長春集團、金居開發;HVLP3/4 量產認證為關鍵戰場 | | 中國 | 29.5% | 建滔積層板、銅冠銅箔、德福科技、中一科技;集體升級 HVLP1/2 | | 韓國 | — | Solus Advanced Materials(HVLP5 朝 Nodule-free 方向)、Lotte Energy Materials |
日系優勢在於表面處理技術、客戶認證進度與長期 IP 積累——三井金屬 2025 年 HVLP 出貨量約 7,200 噸,HVLP2 以上等級市佔超過 6 成;古河電氣積極將產能往 HVLP3/4 移,預計 2026 年日本與台灣(雲林)廠合計 HVLP 產能將達 600 噸/月以上。中系廠商集體往 HVLP 結構性轉移,但美系 AI 高階供應鏈仍有限制,短期壓力主要落在中階 HVLP1/2 與 RTF 市場的價格競爭。韓系威脅較中系更具結構性:Solus/Lotte 銅箔搭配 Doosan(全球低介電 CCL 市占 19.8%、排名第二)形成材料鏈協同,未來若 HVLP3/4 透過 Doosan 完成 CCL 端驗證,將直接挑戰台系高階材料鏈在美系 AI 供應鏈中的卡位。
HVLP4/5 的技術門檻,不在電解沉積本身,而在表面處理工程的客製化能力。HVLP 銅箔製程可拆為三階段:電解沉積(決定生箔基礎晶粒)、結瘤控制(從粗大結瘤往亞微米、無結瘤方向發展)、樹脂界面處理(Silane 偶聯劑、耐熱/防氧化/抗遷移層)。生箔端設備已有中國廠商可整線供應,支撐中階銅箔擴產;但表面處理機與表面化學配方仍是高階放量的隱性門檻。
具體挑戰包括:
這也說明為什麼日系廠商在高階 HVLP 仍佔主導:表面處理 know-how 是長期累積的隱性資產,難以透過設備購置或併購短期取得。德福科技原擬收購 Solus 旗下 Circuit Foil Luxembourg 補足技術缺口,最終因盧森堡外資審查而終止,正是這個邏輯的反映。
對 RD 工程師而言,HVLP 換代從來不只是「哪一家銅箔更平」的供應商選擇,而是材料層的決策如何反向影響疊構設計、阻抗控制、壓合條件與 DFM 邊界。M8/M9 等級 CCL 搭配 HVLP3/4 的組合,會改變蝕刻補償係數、銅箔粗糙度修正模型、以及差動對的 Insertion Loss 預估——這些都是 layout 早期就必須納入考量的變數。
當 224G PAM4、PCIe 6.0/7.0 從規格書走向實際板卡,材料工程與 PCB 設計之間的早期協作,將成為決定高速設計能否一次到位的關鍵。eCloud 在高速網通、AI 加速、矽光子等應用累積了大量 HVLP 等級材料的設計與打樣經驗。下一個 800G 或 1.6T 專案規劃中?歡迎與我們的工程團隊聊聊疊構與材料選型,在規格定義階段就把 Insertion Loss、Peel Strength 與量產良率的風險納入評估。