2026年8月19日
從國際銅價波動看 2026 下半年 PCB 備貨策略
銅作為訊號傳輸與電力分配的核心媒介,其價格走勢直接決定了電子產品的報價基調。進入 2026 年,銅市場已從週期性波動演變為「結構性策略稀缺」。
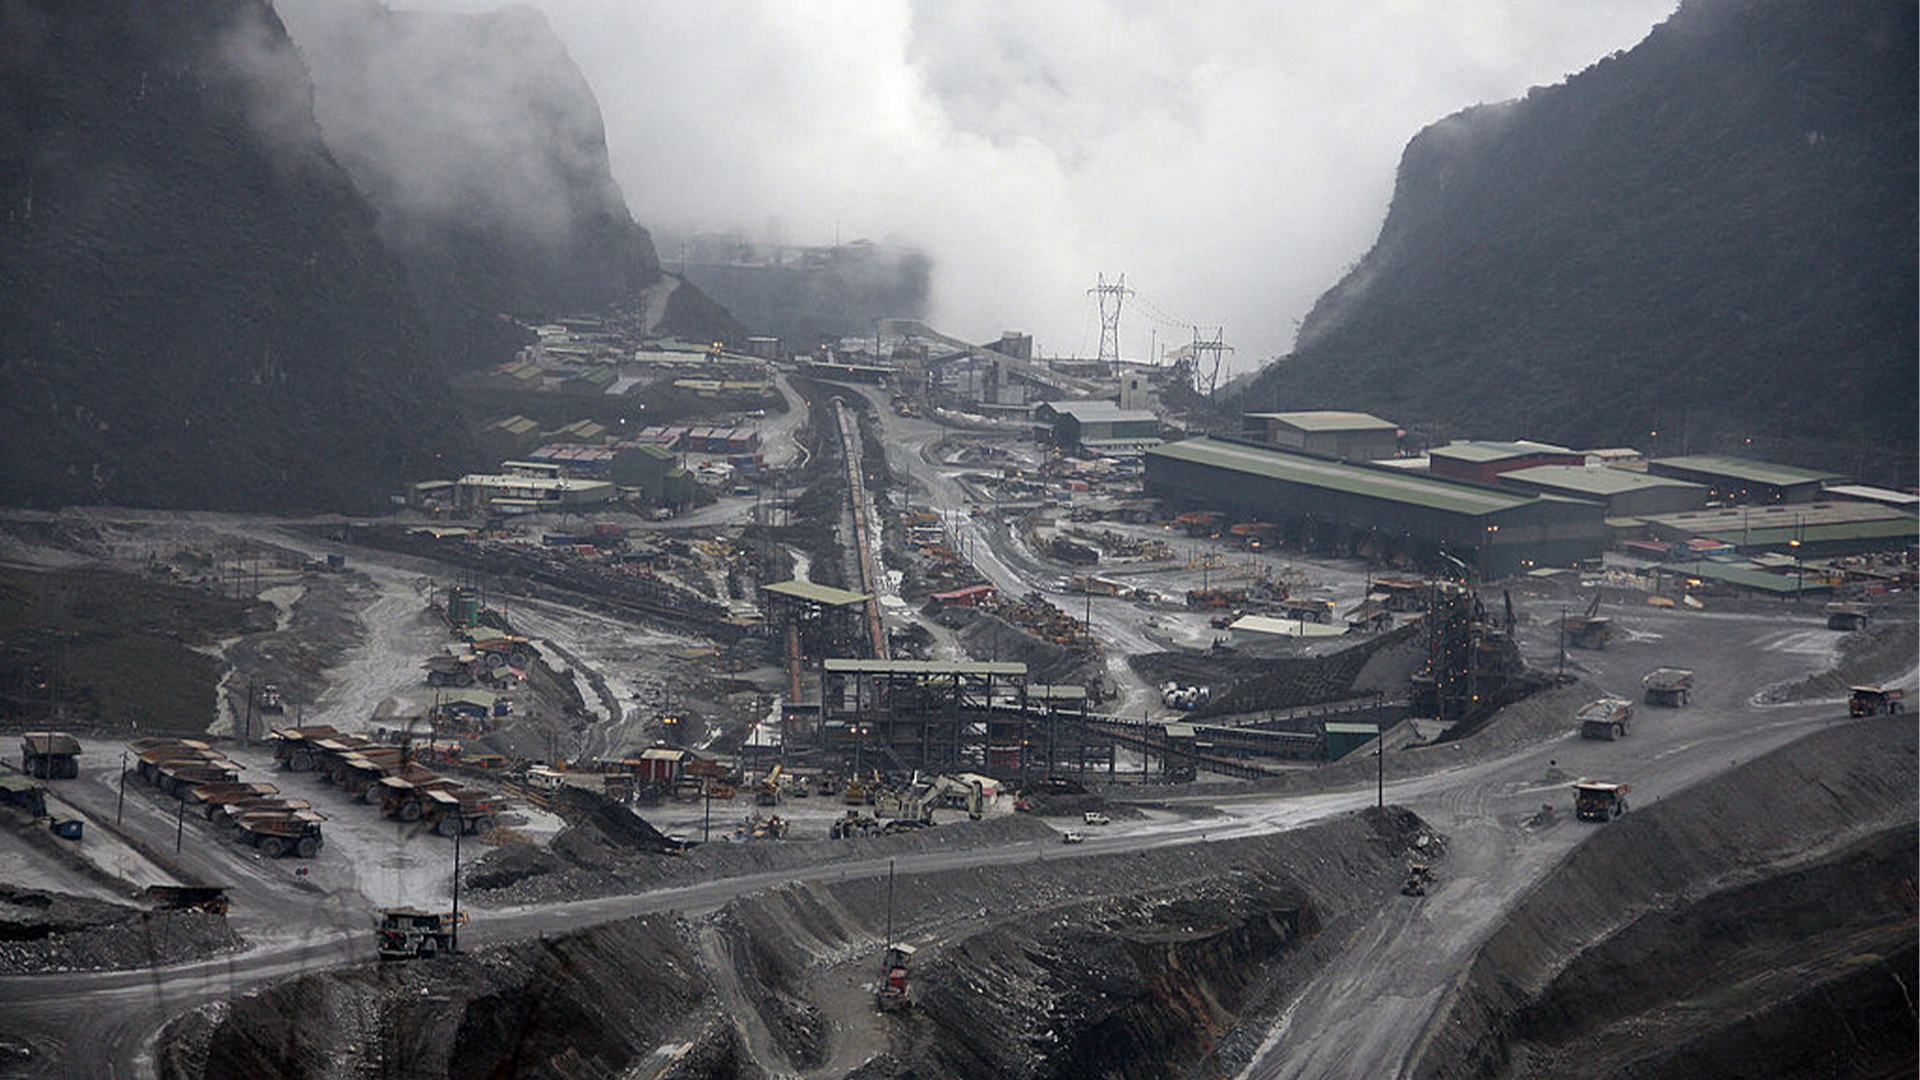
2025 年 9 月,印尼 Grasberg 礦場——世界第二大銅礦——發生重大泥漿事故,Freeport-McMoRan 隨即宣布不可抗力。該礦場的 Grasberg Block Cave 部分佔其預測產量約 70%,預計 2026 年第二季開始分階段復產。
進入 2026 年初,智利 Mantoverde 礦場再爆罷工,精煉銅產出進一步受到壓縮,供給緊張局勢雪上加霜。2026 年全球礦山供應增長率預估偏低,較年初預估下修,而 AI 資料中心相關的銅需求持續攀升,供需結構持續偏緊。
美國自 2025 年 8 月起,依 Section 232 對半成品銅製品與高銅含量衍生品課徵 50% 關稅;2026 年 4 月起,改為按全額完稅價值計算。與消費性電子及 PCB 產業關聯最直接的精煉銅陰極關稅,目前仍是提案階段——15% 擬自 2027 年起、30% 擬自 2028 年起,須待美國商務部完成市場現況報告後才會定案。
即便精煉銅關稅尚未拍板,市場已提前部署庫存,2026 年 7 月單月抵達美國港口的銅超過 20 萬噸,創下 12 年來單月新高。高盛(Goldman Sachs)已將 2026 年底 LME 銅價目標價上修至約 $13,735/噸;若精煉銅關稅在下半年定案落地,該行評估銅價可能衝上 $14,000/噸以上。對於採購 PM 來說,這意味著 2026 年下半年的報價,仍須承受上半年高價原材料的庫存成本,以及關稅定案時點的不確定性。
2026 年被業界定義為 PCB 的「材料短缺年」。硬體架構的快速迭代,早已超出了材料供應鏈的產能擴張速度。
隨著 NVIDIA Blackwell Ultra 與隨後的 Vera Rubin 平台推動傳輸速率邁向 224 Gbps,超低表面粗糙度銅箔(HVLP4)成為不可或缺的基材。HVLP4 的製造需要極高精度的鈦輥與微細化晶粒控制,目前全球產能高度集中於日本三井(Mitsui)與古河(Furukawa)。
數據顯示,2026 年 HVLP4 銅箔的月需求量已上修至 3,000 噸以上,但供應增長緩慢,預計供需缺口將達到 25%。這種短缺直接導致了長達 20 到 30 週的交期。如果 RD 工程師在設計初期沒有考慮替代料的交叉驗證(Cross-qualification),專案將面臨斷貨風險。
當訊號頻率提升,介電損耗成為主要瓶頸。為了將耗損控制在合理範圍,AI 伺服器主板正從 M8 等級全面轉向 M9 等級。M9 等級 CCL 必須採用石英纖維布(Quartz Fabric)替代傳統的低介電玻纖布。
石英布的成本是傳統 E-glass 的 40 倍,且加工極其困難,易造成鑽頭磨損。2026 年石英布的月需求量估計達到 100 萬米,這將成為高階伺服器量產過程中的關鍵短缺點。
另一個常被忽視的風險在於 AI 伺服器專用的微型鑽針。由於 AI 板層數高(20 到 30 層),且使用了大量的陶瓷填充料(Filler)與石英布,鑽針的耗損速度是普通電路的數倍。市場預估 2026 年 AI 專用鑽針的需求缺口高達 22 億支。這意味著即便你搶到了板材,工廠也可能因為沒有足夠的鑽針而停產。
在備貨策略中,RD 必須理解工藝難度與成本的物理關聯。縱橫比(Aspect Ratio, AR)是衡量 2026 年高階伺服器板能否順利量產的核心指標。
AR 的定義為:PCB 總厚度 / 最小孔徑。
對於 2026 年下半年的伺服器板(厚度常超過 3.0 mm),如果 RD 堅持使用 0.2 mm 的貫孔,AR 將飆升至 15:1。此時,單純依賴直流電鍍已經無法保證孔中心的銅厚,必須採用脈衝電鍍(Pulse Plating)技術。
HDI(高密度連接)不再只是手機的專利。雷射鑽孔的微盲孔(Microvias)雖然成本較高,但在應對極端縱橫比與高密度 BGA 佈線時,反而具備更好的良率。
根據市場行情,每一階 HDI 的增加會導致報價上升 15% 到 20%。PM 在審核報價時,必須確認 RD 的設計是否真的需要這種複雜度,或是可以透過優化 Layout 來降階。
在 PCB 供應鏈中,應對極端縱橫比的能力是區分領先廠家的分水嶺。
當板厚達到 3.0 mm 而孔徑僅為 0.2 mm 時,物理上的「杯效應」會導致電鍍藥水在孔中央處的交換效率極低。逸雲科技 eCloud 採用的 PPR 脈衝電鍍技術,透過週期性的正反向電流切換,在孔口處進行微剝離,強迫電流向孔中心集中,實現極佳的拋擲力(Throwing Power)。
這種針對高 AR 板的加工能力,使得 RD 在 Layout 時可以更勇敢地挑戰空間極限,而不必擔心後端製造的良率崩潰。
面對 1.6T 傳輸的嚴苛規範,逸雲科技 eCloud 提供動態的 DFM 預審,協助 RD 針對差分過孔轉換進行 3D EM 全波模擬。我們會微調反焊盤(Antipad)的大小,來補償淚滴或過孔引入的寄生電容。
面對銅價上漲與材料短缺,我們建議 RD 與採購應實施以下「防禦性備貨」策略:
絕對不要只設計一個 Stack-up!RD 應該在設計初期就加入備選材料清單。例如主料選用 Panasonic 的 Megtron 8,應同時完成對台光電或 TUC 對等材料的電性模擬。一旦特定廠商的銅箔斷貨,採購可以立即切換,而不需要重新進行長達三個月的驗證過程。
傳統的「三個月滾動預測」已無法應對 2026 年的波動。企業應引入基於大數據的供應鏈智能平台,即時追蹤銅價走勢與全球庫存。研究指出,AI 驅動的規劃可以減少 20% 到 50% 的預測誤差,幫助企業在銅價起漲前鎖定合約。
面對材料大廠的漲價壓力,採購應考慮簽署具備「銅價聯動附加費」的長期協議。與其在現貨市場競價,不如與供應商約定透明的價格調整機制,這能確保在材料短缺時,你的專案能優先獲得配額。
RD 應重新審視 Layout,儘可能將縱橫比控制在 10:1 以內。如果可以透過增加兩層板層來換取機械鑽孔的孔徑增大(從 0.2 mm 增加到 0.25 mm),雖然材料費增加了,但鑽孔良率與產速的提升可能導致總體 BOM 成本反而下降。
2026 年下半年的 AI 伺服器 PCB 市場,將是一個技術實力與資源儲備的綜合戰場。
從宏觀銅價的波動到微觀鑽針的消耗,每一個技術指標背後都隱藏著巨大的財務風險或收益。對台灣工程師而言,RD 工作的內涵已發生變化:你不再只是在軟體上畫線,你必須理解銅礦的供應狀況、石英布的織造速度,以及深孔電鍍的電流分佈。
透過像 逸雲科技 eCloud 這樣具備高難度深孔加工能力的技術夥伴,搭配前瞻性的材料交叉驗證策略,台灣企業將能在這一輪「材料短缺年」中,化危機為轉機,持續站在全球 AI 硬體競賽的巔峰。
備貨策略的成功,最終不在於你存了多少貨,而在於你在設計階段就預留了多少應變空間。
