2026年8月20日
AI、HPC(高效能運算)與多晶粒封裝持續推高互連密度,讓「玻璃基板」成為近年先進封裝的重要關鍵字。 不過,市場上也出現不少容易混淆的說法,例如玻璃基板即將全面取代 PCB、特定 AI 晶片已全面導入玻璃,或某一年將成為大規模量產元年。對 PCB 業者而言,真正重要的不是追逐單一時間表,而是先釐清玻璃基板取代什麼、解決什麼問題,以及它可能如何改變客戶需求。 先說結論:玻璃基板短期內不會直接取代一般 FR-4 多層板。它目前主要瞄準的是晶片封裝內的有機核心基板及部分中介層應用,與伺服器主板、控制板或一般 HDI PCB 並不位於相同層級。
先進 AI 晶片已不再只靠單一大型裸晶提升效能,而是把邏輯晶粒、I/O 晶粒與 HBM(高頻寬記憶體)整合在同一封裝中。
當封裝尺寸與互連數量增加,有機封裝基板必須同時面對:
這不代表 ABF 等有機材料已經「不能用」,而是部分大型、高密度封裝正逐漸接近現有材料與製程的經濟或技術邊界。
Intel 公開資料指出,玻璃具有較佳的平坦度、熱穩定性及機械穩定性,有機會支援更大的封裝尺寸和更高的互連密度。Intel 原始規畫是於本世代後半段導入完整方案,而非宣稱玻璃基板已全面取代有機基板。
玻璃的價值不在於材料「比較高級」,而在於部分物理特性可依封裝需求調整。
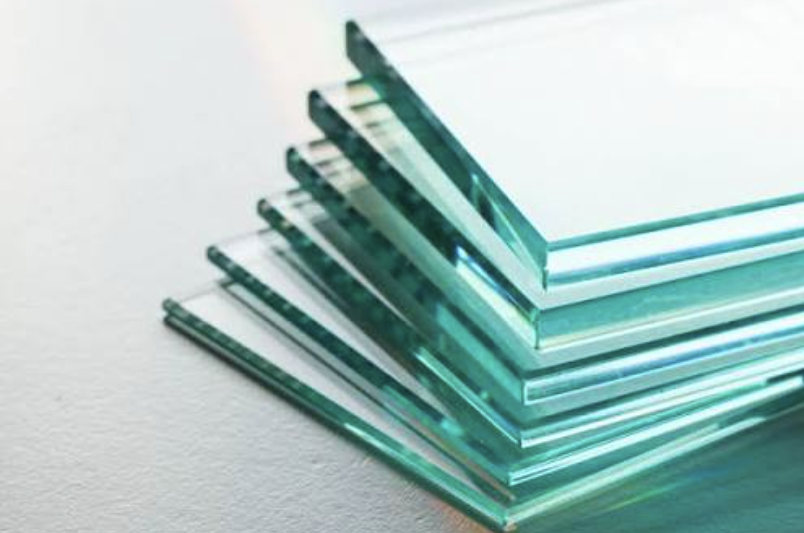
玻璃的熱膨脹特性可以透過材料配方調整,並具備良好的平坦度與尺寸穩定性。對大型多晶粒封裝而言,這有助於改善微細線路對位與翹曲管理。
但「玻璃能降低翹曲」不等於「使用玻璃就不會翹曲」。最終結果仍受到玻璃厚度、銅分布、RDL 疊構、封裝材料、晶粒配置及組裝溫度曲線影響。
TGV(Through-Glass Via,玻璃通孔)是在玻璃核心內形成微孔,再進行孔壁金屬化或填銅,使電源與訊號穿越基板。
Intel 的技術資料以特定平台比較傳統有機機械孔與玻璃通孔,展示玻璃芯基板提高通孔密度的潛力;這些數字屬於 Intel 的技術條件,不應直接視為所有供應商都能達到的通用規格。
玻璃的電氣及光學特性,使其具備整合高速互連、被動元件甚至光學互連的研究潛力。
不過,玻璃並非目前唯一可能承載光互連的材料或架構。CPO(Co-Packaged Optics,共封裝光學)仍可能結合矽光子、聚合物波導、有機基板或其他封裝平台,不能直接下結論認為只有玻璃能做到。
玻璃具有脆性,實際製造必須處理:
Samsung Electro-Mechanics 已公開展示玻璃芯封裝基板,並將大型基板的翹曲及訊號損耗改善列為研發方向;但技術展示、客戶送樣與穩定量產是三個不同階段,不宜混為一談。
玻璃芯基板首先競爭的是高階封裝基板中的特定材料與結構。AI 伺服器主板、電源板、網通板、設備控制板及多數工業 PCB,仍需要 FR-4、高速低損耗材料與 HDI 製程。
因此,中小型 PCB 廠不需要因為玻璃基板出現,就立即購入 TGV 或玻璃加工設備。
玻璃基板供應鏈需要雷射、電鍍、清洗、檢測、自動搬運及可靠度測試設備。這些設備本身會使用控制板、電源板、高速資料擷取板及測試介面板。
PCB 廠可優先盤點:
AGC 的公開資料已將玻璃芯基板列入次世代半導體封裝業務方向,也反映材料供應商正持續建構相關能力。
未來 PCB 即使仍採有機材料,也可能與大型玻璃芯封裝共同存在於同一系統。設計團隊需要更早確認:
這代表 DFM 不應只檢查線寬、線距及孔徑,而要把封裝、疊構、材料、組裝和機構條件一起納入。
截至 2026 年,玻璃基板已從單純的實驗室題目,走向材料、設備與先進封裝業者之間更具體的合作。例如 Intel 與 Lens Technology 於 2026 年公布合作,重點仍是共同探索並加速玻璃基封裝解決方案,而非宣布玻璃已全面進入所有 AI 晶片量產。PCB 業者現階段更合理的行動,是盤點客戶、追蹤封裝要求、建立跨材料 DFM 能力,並以實際送樣、認證規範及訂單能見度作為設備投資依據。
若您的下一個 AI、光通訊或高速運算專案正在進行 layout,eCloud 可協助整理 PCB 製造限制與 DFM 待確認項目,讓封裝、材料與系統板之間的風險更早被看見。
