2026年3月14日
隨著全球地緣政治版圖劇烈變動,台灣印刷電路板(PCB)產業正經歷一場前所未有的「南向大遷徙」。這不僅是為了應對國際品牌對「China + 1」供應鏈韌性的要求,更是在 AI 運算需求爆發、低軌衛星(LEO)通訊成熟及智慧車載電子化的技術浪潮下,台廠重新定義全球競爭力的戰略佈局 。 2024 年至 2026 年是這場大遷徙的高峰期。預計到 2026 年,泰國在全球 PCB 產值的比重將從過去的低個位數躍升至 5% 以上,打破數十年來由中國大陸主導的產能結構 。對於台灣的研發工程師(RD)、產品經理(PM)以及機電系學生而言,理解這場遷移背後的交期波動、報價趨勢與技術轉型,是掌握未來職涯競爭力的核心。
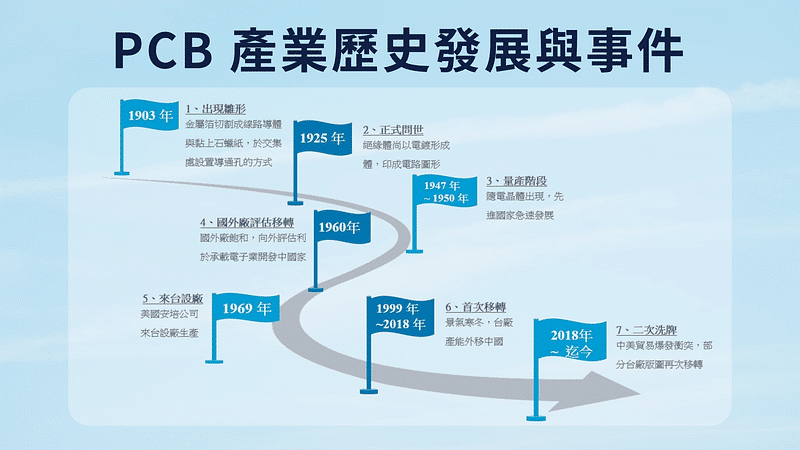 ##供應鏈重構的核心驅動力
台灣 PCB 產業過去長期維持「台灣研發、大陸生產」模式,約有 62% 的台商產值留在大陸。然而,目前的轉移主要受以下三大因素推動:
| 地區 | 核心技術定位 | 2025-2026 發展重點 | 優勢與挑戰 | | :--- | :--- | :--- | :--- | | 泰國 | 汽車電子、伺服器、低軌衛星、HDI | 高階 HDI、AI 伺服器主板、載板分工 | 產業聚落完整、人才需求缺口大 | | 越南 | 消費性電子、智慧行動裝置、傳統多層板 | 軟板 (FPC)、中低階 HDI、穿戴式裝置 | 鄰近中國供應鏈、基礎設施待強化 | | 馬來西亞 | 半導體封裝基板、伺服器電源模組 | ABF/BT 載板、AI 晶片配套 | 封測聚落成熟、勞動力成本較高 |
2025 年與 2026 年是新廠房從完工轉向穩定良率量產的「大考之年」,以下為指標廠商動態:
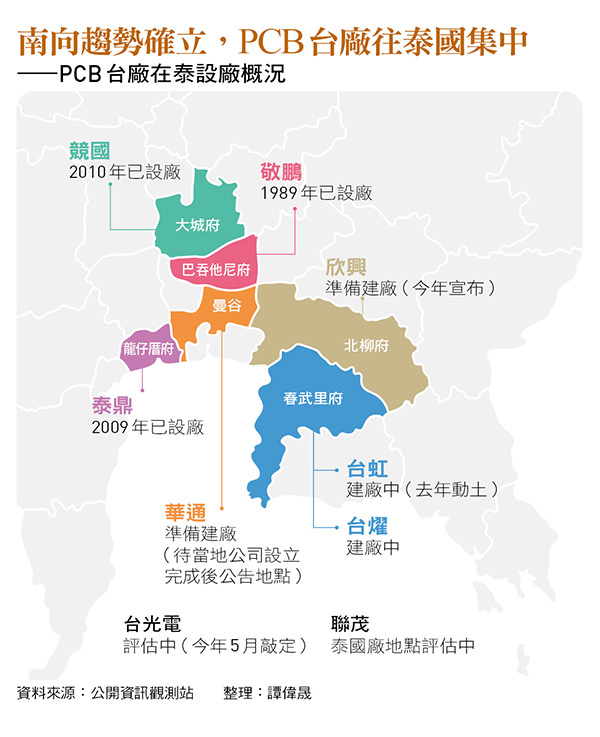
在 2026 年前,交期與報價將受到結構性限制:
這場遷徙伴隨著技術世代交替,研發與設計端需特別留意:
即使產能逐步開出,仍需警惕以下風險:
總結而言,南向大遷徙不僅是地理位置的移動,更是技術與管理的世代交替。隨著 2026 年新廠產能全面釋放,台灣 PCB 產業將展現出更具韌性與創新力的全球供應鏈新形態。
