2026年3月28日
各位辛苦的硬體工程師、Layout 大大與 Thermal 專家們大家好! 每次看外資或投顧的產業報告,大家第一眼找的通常是「哪檔股票又要噴了」。但作為在第一線賣肝的 RD,我們更該看的是「接下來的規格又要把我們逼到什麼絕境」——畢竟,只有先摸透了技術痛點,我們才知道該買哪幾檔股票來「對沖」我們受損的肝指數,對吧? 根據統一投顧廖婉婷總經理在 2026 年 3 月 6 日發布的《台股投資策略》報告,2026 年四大雲端服務商(CSP)的資本支出預計將大幅成長 60% 。這筆高達數百億美元的熱錢砸下去,代表著 AI 基礎建設的規格將全面大翻新 。 今天,我們就從這份報告中剖析,2026 到 2027 年我們即將面對的 4 大硬體設計挑戰,以及檯面上有哪些「狠角色」供應商準備跟著吃香喝辣!
還在為幾百瓦的解熱發愁嗎?準備迎接更大的怪獸吧。
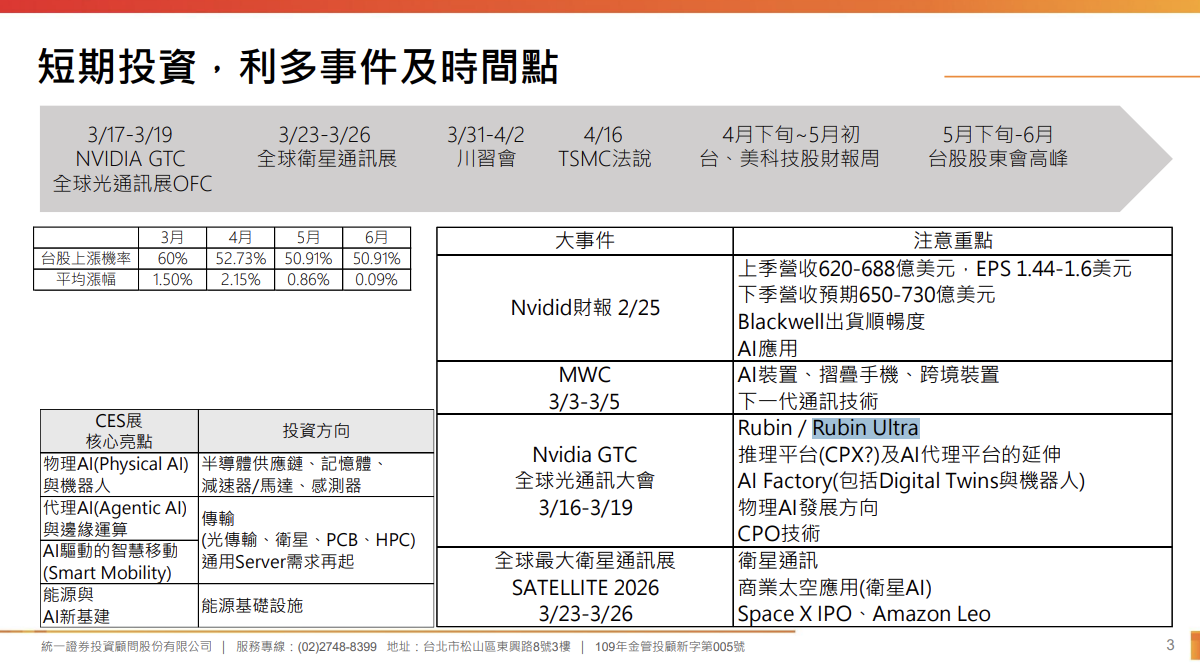
報告指出,Nvidia 預計在 2H27 推出的 Rubin Ultra 世代,採用全新 Kyber 機構架構,TDP 將直接來到驚人的 3600W!傳統氣冷已完全無法應付這種發熱量,報告明指,實現 100% 液冷將成為必然。下一代的微通道水冷(MCL)技術,將會是把散熱效率推向新高的關鍵。

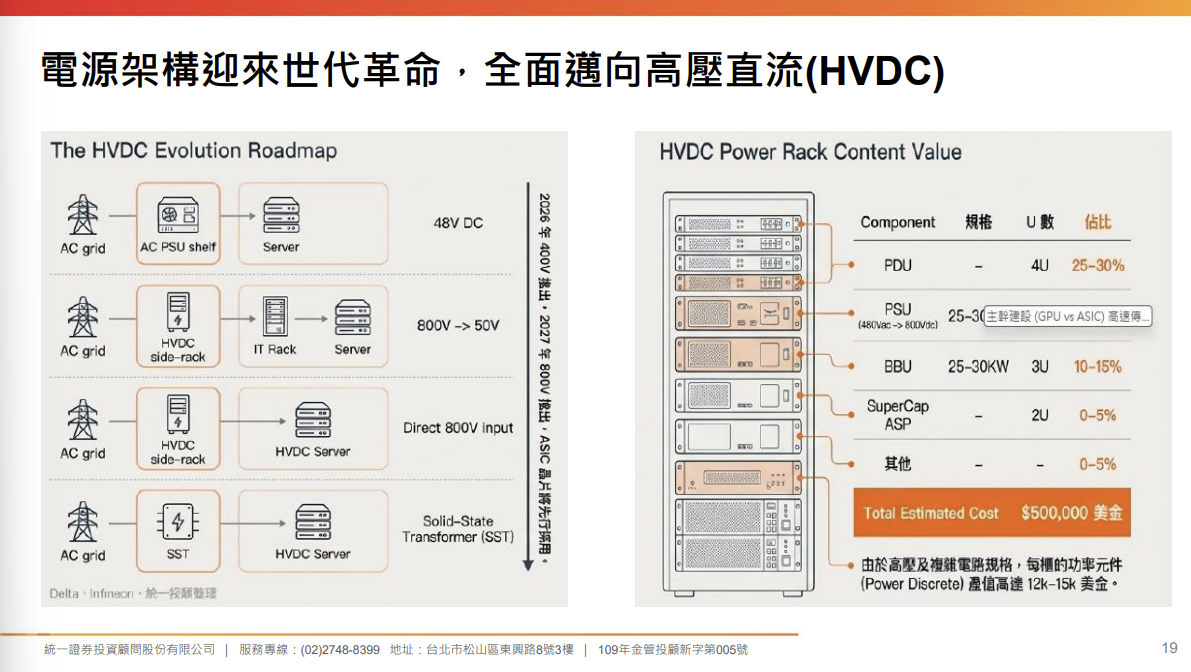
隨著功耗暴增,電源架構(Power Delivery)也迎來了世代革命:
當 AI 模型需要成千上萬顆 GPU 協同運算時,資料中心架構正從傳統的 Scale-Up 與 Scale-Out 進入第三階段:Scale-Across(跨域擴展)。這要求極致的互連速度:
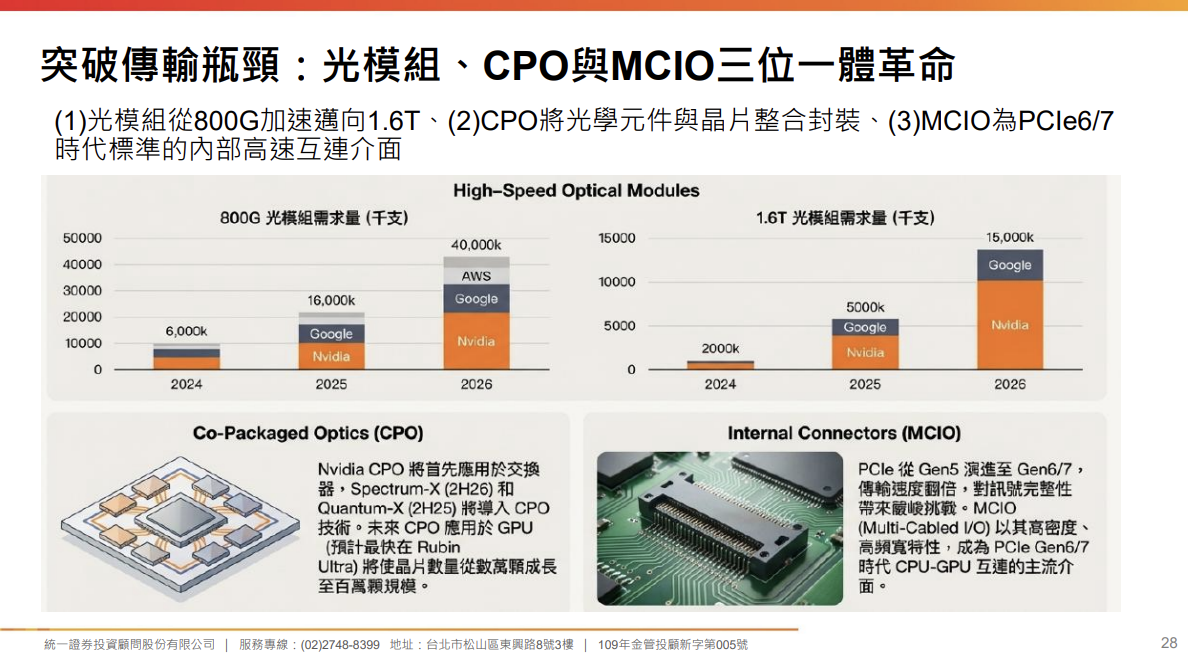
外部互連: 光模組正從 800G 加速邁向 1.6T,未來將全面導入 CPO(Co-Packaged Optics)技術,將光學元件與晶片直接整合封裝。未來晶片數量將從數萬顆成長至百萬顆規模。
內部互連: 當 PCIe 介面演進至 Gen6/7,MCIO (Multi-Cabled I/O) 憑藉其高密度、高頻寬特性,將成為 CPU 與 GPU 互連的主流介面。SI 工程師們,未來的線路模擬只會越來越地獄。
📈 供應鏈亮點(RD 的財富密碼): 光通訊與測試族群將大爆發。報告看好掌握 Nvidia 及 Google 訂單的光聖 (6442)、具備 InP 基板技術的聯亞 (3081),以及與台積電合作 FAU 封裝的上詮 (3363)。測試端則點名了穎崴 (6515),受惠於測試時間持續增加。
如果你是 eCloud 的老客戶或是 Layout 工程師,接下來的趨勢絕對要密切關注。高端 PCB 材料缺貨及漲價將成為 2026 年的主旋律:
玻纖布升級: 為了滿足超高速傳輸,PCB 的玻纖布將從 E Glass 逐步升級到 Low DK,甚至因應超高速 AI PCB 導入 Q 布。玻璃纖維布已被視為繼記憶體之後「下一個大缺貨的關鍵零組件」。
銅箔大缺貨: AI 伺服器需要大量的超低粗糙度銅箔(HVLP / HVLP4 / HVLP5)。反映原料銅價上漲及生產成本增加,標準銅箔的加工費已經調漲,高階銅箔更是一路看漲。
📈 供應鏈亮點(RD 的財富密碼): 被譽為「另類台灣之光」的台光電 (2383),作為 M9 材料的獨家供應商,將是最大的受惠者。在銅箔廠方面,金居 (8358) 憑藉 HVLP4 銅箔全面打入 M9 供應鏈,正準備迎來落後補漲。而載板大廠欣興 (3037) 更是被預期「漲價漲價再漲價」,2H26 到 2027 將迎來漲價的主升段。
從這份投顧報告可以看出,2026 年無疑是硬體規格「暴力升級」的一年。從 3600W 的液冷極限、800V 的高壓電源、1.6T 的光通訊,到 Q 布與 HVLP 銅箔的採用,每一個環節都在考驗 RD 的設計功力。
身為硬體工程師,我們或許無法改變不斷逼近的 Project Deadline,但提早看懂技術趨勢與供應鏈走向,或許能在股市中為自己加點薪水。各位同業們,技術手冊準備好,券商 APP 打開,我們又要開始打怪升級了!
(免責聲明:本文僅為產業技術趨勢探討與法人報告之資訊整理,不構成任何財務投資建議。投資有風險,請各位 RD 大大入市前務必謹慎評估自身狀況。)
