一、全球 HDI PCB 市场规模与增长预测
高密度互连 PCB 市场正处于快速扩张阶段,主要驱动力是电子装置对微型化需求的持续增加。
1. 市场规模与复合年增长率 (CAGR)
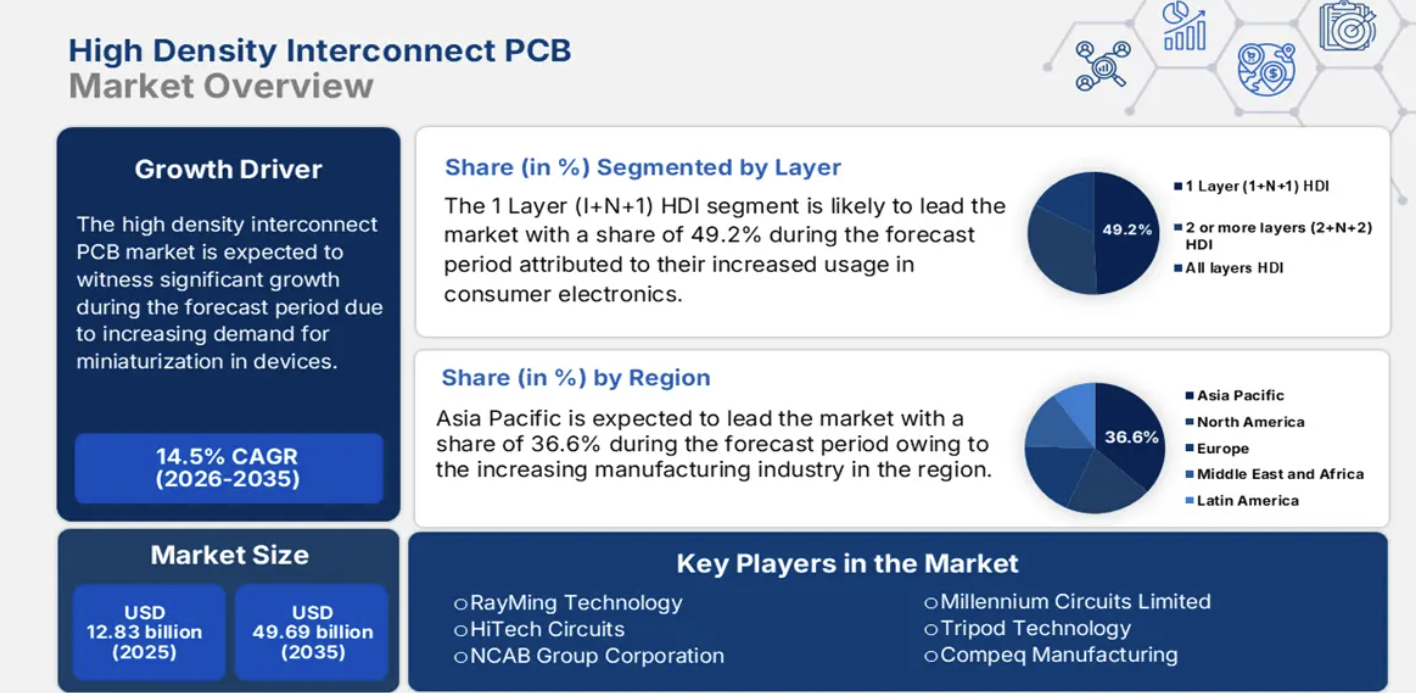
- 市场规模现状: 预计 2025 年全球 HDI PCB 市场规模将达到 12.83 亿美元。
- 长期预测: 预计到 2035 年,市场规模将显著增长至 49.69 亿美元。
- 增长速度: 在 2026 年至 2035 年的预测期内,市场的复合年增长率预计将达到 14.5% 的高速水平。
2. 按层数结构划分的市场占有率
按层数划分,单层 (1+N+1) HDI 结构预计将在整个预测期内主导市场。
- 单层 (1+N+1) HDI 占比: 预计将占据市场 49.2% 以上的占有率。
- 结构优势: 这一结构在消费电子产品中至关重要。单层 HDI 结构能够提供具备最小信号衰减与电容的电气特性,非常适用于高频通讯与 5G 应用。同时,单层 HDI 板比多层 HDI 板更具成本效益。
3. 区域市场占比与主要动力
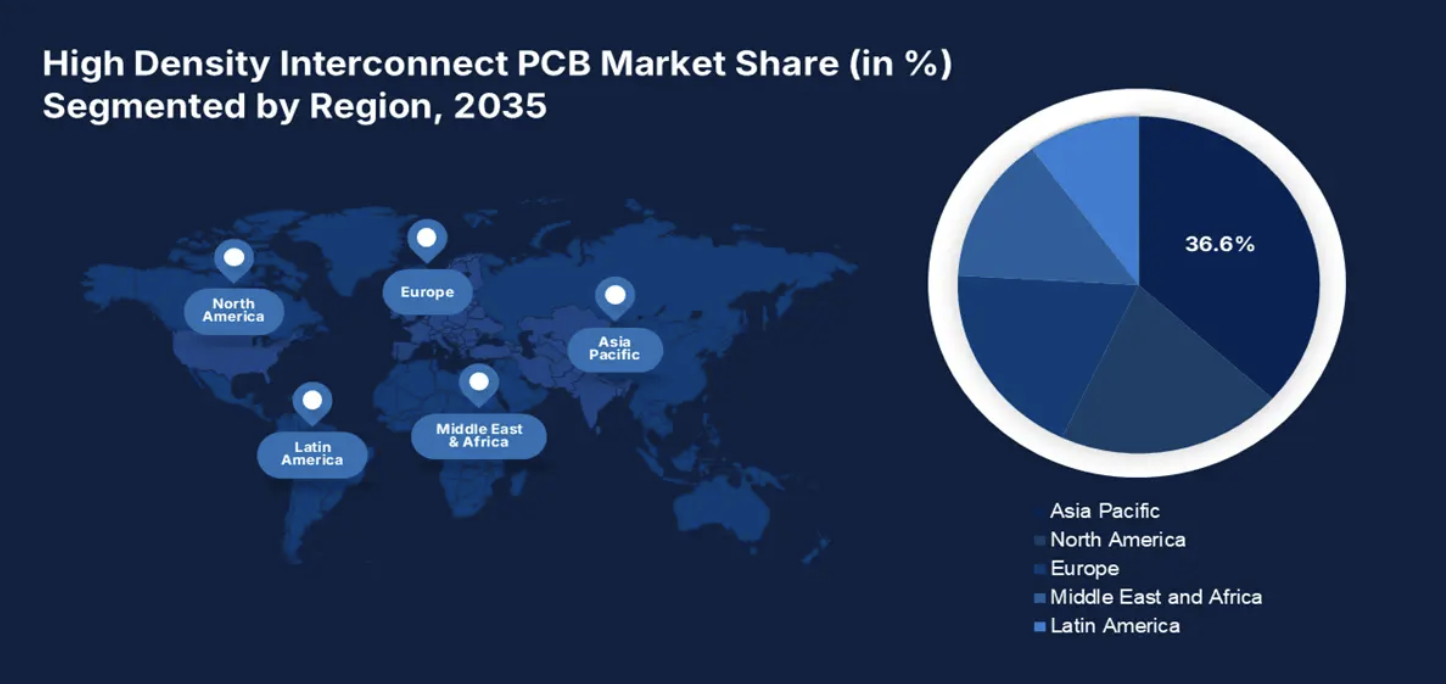
亚太地区预计将在全球 HDI PCB 市场中占据主导地位。
- 亚太地区占比: 预计将拥有 36.6% 的市场占有率。
- 主导因素: 主要是由于该地区不断增长的消费电子制造业,包括中国、印度和日本等国家对 HDI PCB 的生产需求提升。电动车领域的成长也推动了中国 HDI PCB 市场的显著扩张。
- 北美市场角色: 北美市场的成长动能来自于其对技术研发和高可靠性电子产品的重视,尤其是在汽车、航天和通信产业的推动下。
二、HDI PCB 市场的关键成长动能
HDI PCB 市场的强劲增长由多个领域的技术升级和消费者需求共同推动。
1. 智能手机与轻薄化电子产品的极致要求
移动型电子产品市场持续追求 轻、薄、小 的特性。HDI 板的特性正可以满足这一趋势。例如,智能手机为达到薄型化,主板采用 HDI 板并缩小面积至极致,让电池和其他模块得以配置。现已有产品采用最高阶的 任意层 HDI (Any-layer HDI),将硬板面积利用到极致。
2. 5G 与电信基础设施的发展
HDI PCB 在 5G 基础设施和设备 中扮演重要角色。
- 信号传输要求: 5G 系统需要处理快速数据传输、降低延迟并增强通讯品质,要求电路板具备更高的连接密度和传输速率。
- 设计优势: HDI 技术有助于进一步缩小 5G 实施所需的电路板体积。
3. 互联网设备和物联网 (IoT) 的普及
物联网在智能家庭、工业自动化和智慧城市领域的成长,带动了对高密度 PCB 的需求。
- 功能需求: 先进的 PCB 能够实现物联网应用所需的增强功能和小型化,使其在有限的空间内整合更多组件。
4. 汽车电子与 ADAS 系统升级
随着车辆电动化和 ADAS (先进驾驶辅助系统) 趋势加速,HDI 板的应用范围正逐渐扩大,成为未来成长最快的车用 PCB 板。
- 应用场景: 主要动能来自高性能的 ECU (电子控制单元)、ADAS 域控制器和车用镜头模组。
- 市场变化: 尽管目前燃油车仍是车用 PCB 的主要应用市场,占 84% 比重,但由于电动车的 PCB 用量会比燃油车多 1 至 2 倍,预估到 2028 年,电动车将成为车用 PCB 的主要应用市场,占比达 63%。
5. 穿戴式与医疗设备的微小化
穿戴式装置(如智能手表/手环)和植入式医疗设备对 PCB 的要求是极致微小化和高可靠性。
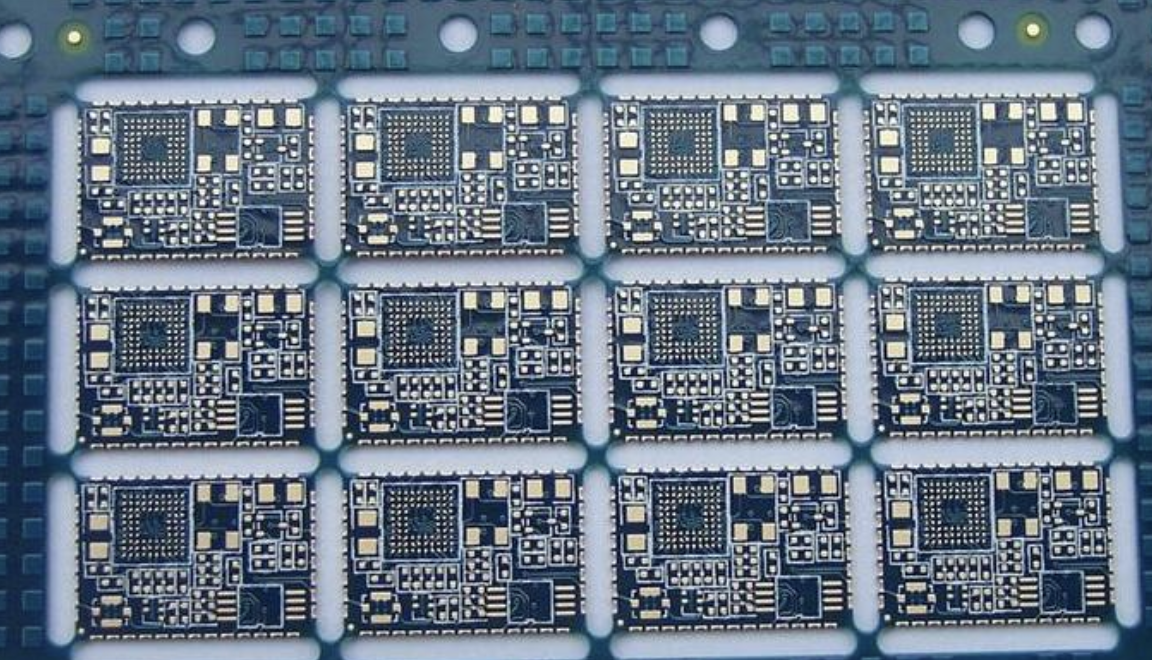
- HDI 满足需求: HDI 满足了高密度集成、轻薄与高可靠性的需求,推动了相机、传感器和处理器等多种功能元件的发展。
三、产业面临的关键挑战
尽管 HDI PCB 市场前景广阔,但产业仍面临两项核心挑战,限制了部分制造商进入该市场。
1. 较高的初始投资成本
制造 HDI PCB 需要专业设备与技术,导致初始投资成本极高。
- 所需设备: 需精密工具,包括激光钻孔机、顺序积层设备和专业技术人员。
- 结果: 这些高昂的初始成本因素对中小型制造企业构成了巨大的财务障碍。
2. 更长的产品开发周期
HDI PCB 具有较长的开发周期,这是由其复杂的设计与制造特性所决定。
- 设计与制程复杂性: 高密度设计涉及微导孔、盲埋孔等多层互连的创新技术。
- 测试要求: 必须执行严格的可靠性测试和标准合规性测试,增加了整个开发流程的时间。
四、总结与展望
HDI 板是现代电子产品向微型化、多功能化发展的关键基石。随着 5G、物联网、和电动车市场的加速普及,对 HDI 板的需求热潮预计将持续增温。台湾 PCB 产业作为全球车用 PCB 制造龙头,在 HDI 技术领域具有领先优势,将持续受益于此一趋势。
