一、這波 PCB 漲價,先看最直接的成本推動
PCB 漲價的第一層邏輯,是上游原物料確實在大漲。在 PCB 成本結構中,銅箔基板(CCL)佔總成本約 40%。而在 CCL 內部,銅箔、樹脂、玻璃纖維布(玻纖布)分別佔比 39%、26%、18%。換言之,這三者的價格變化,會先放大到 CCL,再傳導至 PCB。
- 銅價的平台式墊高:國際銅價的漲勢並非一次性脈衝,而是持續且高位的「平台型上行」。月均價從 2025 年初的 8,978 美元/噸,一路攀升至 2026 年 1 月的 13,089 美元/噸。這意味著 CCL 廠面對的不是短期波動,而是必須系統性轉嫁的成本底座墊高。
- 玻纖布的「結構性短缺」:這是比銅價更關鍵的變數。自 2025 年 Q4 以來,電子布價格加速上漲。這背後是因為玻纖大廠將產能大量轉移至高毛利的 Low-Dk、Low-CTE、Q布(石英布),導致中低階普通布種與高階布種「同時出現供給緊張」。
- 樹脂的溫和上漲與規格升級:傳統 FR-4 體系多為成本傳導,但受惠於高階 M8 / M9 / M10 體系的需求,碳氫樹脂、PPO/PTFE 等高階體系的附加價值提升更為明顯。
二、為何這次是「成本漲、報價漲、利潤還改善」?
過去 PCB 產業競爭激烈,成本上漲未必能順利反映在報價上。但這一輪,議價權已從下游客戶部分回流到一線 CCL / PCB 大廠手中,關鍵在於:
- CCL 產業高度集中:PCB 產業前十大(CR10)市佔率不足 40%,但 CCL 產業的 CR10 高達 77%(如台光電、聯茂、建滔等)。集中度高意味著,當原物料齊漲時,指標 CCL 廠更容易形成全行業的調漲共識。
- 高階 PCB 產能利用率滿載:進入 2026 年,兩岸一線 PCB 廠的高階產能利用率普遍維持在 93%~97% 以上,訂單能見度多在 3 個月以上。
- AI 產品排擠常規產能:AI 伺服器、800G 交換器等產品單價高、製程複雜。在設備資源有限下,大廠會優先將產能配給高毛利訂單,導致中低階產品因「剩餘產能不足」而被迫漲價。
三、AI 需求是本輪漲價真正的「核心放大器」
真正將產業推向新成長週期的,是 AI 帶來的「量價齊升」。
- 需求量倍增:AI 伺服器 PCB 需求預計從 2025 年的 0.9 百萬 ㎡ 成長到 2027 年的 2.5 百萬 ㎡(CAGR 69%)。
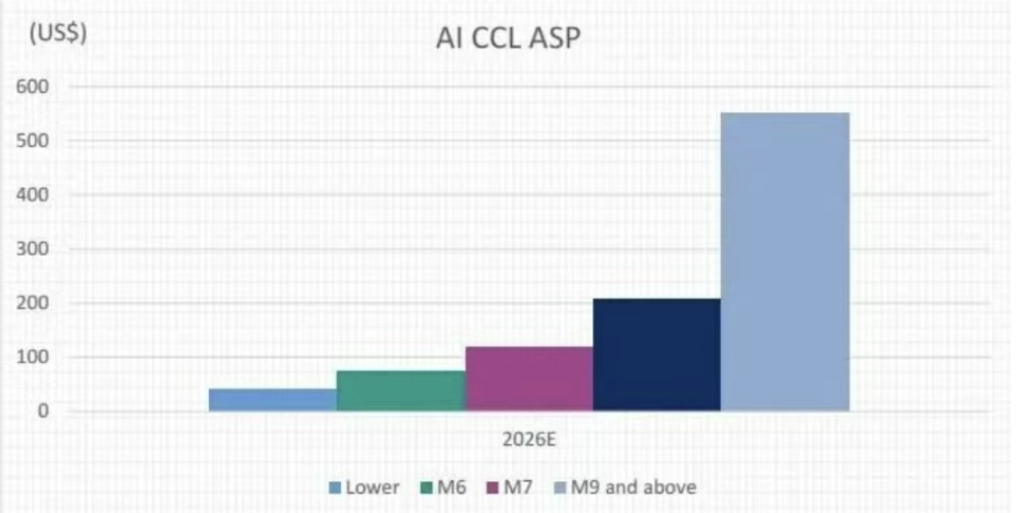
- 單價(ASP)躍升:AI 伺服器 PCB ASP 預計從 2025 年的 5,511 美元/㎡ 提升到 2027 年的 11,062 美元/㎡;AI CCL ASP 則從 90 美元/張提升到 239 美元/張。
AI 帶來的不是單純「伺服器變多」,而是單機櫃、層數、材料等級同步躍升,這才是 PCB 漲價能持續的真正底氣。
四、規格升級帶來的單價躍升
AI 時代的 PCB 升級,本質上是:訊號傳輸速率更高、熱管理更嚴苛、層數更多。
- 業界正加速從 M6/M7 轉向 M8/M9,甚至測試 M10。
- 層數從 20-26 層升級到 30 層以上;HDI 從 5L 走向 6L+。
- 材料從普通玻纖布走向 Low-Dk、Q布、T-glass;銅箔走向 HVLP4/5。
根據產業資料,M9 等級 CCL 單價可超過 400 美元/張,而 M7 約 100-110 美元。從 M7 升級到 M9 不是微調,而是接近倍數級的產值躍升。
五、這輪漲價為何會從高階擴散到中低階?
因為高階材料與產能的瓶頸,已經開始「反向抽乾」中低階資源。
目前不只是高階材料短缺,連一般 E-glass 玻纖布交期也拉長至 10 週以上。銅箔端也類似,低階產能正向 HVLP4 遷移。這導致整個 CCL/PCB 的供給曲線被整體抬高,中低階產品因為原本毛利低、對成本更敏感,在這波漲價週期中反彈的幅度甚至更大。
六、漲價已落地的硬證據
這並非資本市場的預期,而是供應鏈的實質動作:
- 日系大廠:Resonac 宣佈自 3 月 1 日起調漲 CCL 及 PP 價格 30% 以上;三菱瓦斯化學(MGC)自 4 月 1 日起調漲 30%。
- 大中華區:龍頭廠建滔自 2025 下半年起已進行多輪調價,2026 年 3 月再度對所有板料、PP 及銅箔加工費全面上調 10%。
七、決定天花板的「關鍵瓶頸材料」:T-glass / Q布 / HVLP4
如果銅價決定了成本彈性,那麼 T-glass、Q布、HVLP4 銅箔就決定了供給上限。
以 T-glass 為例,擴產並非買設備就能上線,還需經歷拉絲、織布、客戶導入等漫長過程。日東紡(Nittobo)台灣新產能預計 2026 下半年量產紗線,但轉成布料交付極可能要到 2027 上半年。預估 2026 年 T-glass 供需缺口約 20%,Q布缺口可達 25%-30%,HVLP4 缺口約 37%。這些「關鍵瓶頸」材料是價格能持續偏強的絕對約束。
八、後續還會漲嗎?走勢的三層判斷
- 2026 年內,價格中樞維持強勢:第二季新一輪漲價已落地,Q3 受惠傳統旺季與 AI 拉貨加速,漲勢極高機率將延續。
- 高階材料漲價延續性遠強於中低階:真正具備長期漲價邏輯的是 M8+/M9 CCL、30+ 層高階板、6L+ HDI 等。這些品類技術門檻高、良率爬坡慢,短期內極難出現替代供給。
- 2027 年後需留意「結構性分化」:隨著各廠資本支出(Capex)發酵,2027 年後市場將從「全面普漲」轉為「分化」——只有真正具備高階量產良率的廠商,才能維持高毛利。
九、決定後續走勢的三大觀察點與潛在風險
三大觀察點:
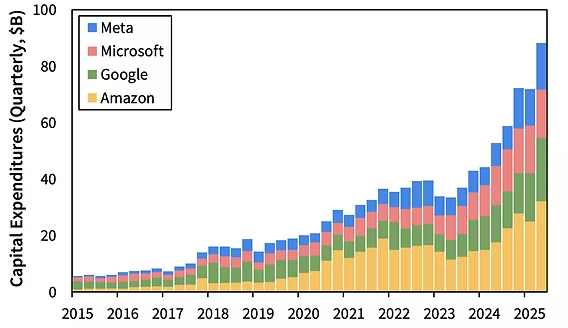
- AI 資本支出(Capex)是否持續發酵:2026 年北美雲端巨頭(CSP)對 AI Capex 仍樂觀(上看 5,500 億美元),但若後續商業化變現不如預期,將直接影響高階 PCB 需求。
- 關鍵材料缺口何時緩解:只要 T-glass、Q布、HVLP4 依然緊缺,行業就難出現明顯價格回落。
- 擴產進度與良率爬坡:高階 PCB 擴產週期通常需 18-20 個月,且良率天然低於傳統產品,有效供給的釋放速度是關鍵。
需要警惕的風險:
- 技術路線改變:例如矽光子(CPO)、CoWoS/CoWoP 先進封裝的演進,或是近封裝光學、背板方案的改變,可能會重構不同 PCB 子環節的價值分佈。
- 2027 年後產能釋放過快:若指標大廠的高階產能集中開出,而 AI 需求增速放緩,價格彈性將顯著下降。
總結
PCB 的漲價是一條完整的傳導鏈:原物料上漲 → CCL 報價調漲 → AI 需求抽乾高階產能 → 高階產品大漲 → 常規產能受排擠 → 中低階產品被動跟漲。就後續時間軸而言:
- 2026 年全年:預期仍在漲價週期內,價格中樞偏強。
- 2026H2 - 2027H1:高階材料、高階 CCL、高階 PCB 仍有強大支撐。
- 2027 年後:行業將從「普漲」走向「分化」,需高度關注良率提升與 AI 需求實際貢獻度。
來自 eCloud(逸雲科技)的專業支援
在這波供應鏈波動與技術迭代的浪潮中,提早鎖定產能與優質材料是致勝關鍵。eCloud 憑藉深耕業界的資源與國內外頂尖學研單位的技術協作,為您提供最穩固的 PCB 解決方案。從高頻高速的 M8/M9 頂級材料取得,到打樣階段的 DFM 專業評估,eCloud 助您在預算與效能間取得最佳平衡,確保您的 AI 與高階專案如期落地!
