2026年4月23日
從 2025 年 11 月開始,各家基材廠不約而同、毫不手軟地發出價格調漲通知。 進入 2026 年,這波漲勢每個月都在延續,一路高歌猛進。截至目前(2026 年 4 月),漲幅 30% 只是基本盤,部分特殊規格(如高頻高速板材如 TU-863+、Rogers 系列)以及 PP (預浸材 / 膠片) 的漲幅甚至已經衝上 80% 以上。 說句公道話,基材廠也是有苦難言,因為 CCL 上游原物料漲得更兇,根本來不及反應。 舉例來說: ●LME 銅價大漲 ●銅箔跟著飆(緊盯 LME 銅價走勢) ●玻纖布大漲(價格如火箭式暴衝) ●樹脂全面上揚 CCL 漲了,PCB 廠也沒話說,只能硬著頭皮跟著漲。但在這波慘烈的漲價潮中,一塊 PCB 到底成本增加了多少? 今天我們就攤開 PCB 的成本結構,把這筆帳算清楚。

簡單來說,PCB 的成本主要分為兩大塊:原物料(約 60%)和製造成本(約 40%,含人工、水電能源、設備折舊等)。
在原物料這六成佔比中,CCL (銅箔基板) 絕對是最大的開銷。
當然,有一種情況例外:那就是大面積化金(ENIG)的板子,或者是局部鍍厚金、金手指。
過去國際金價在 400 左右時,一般化金(吃金面積在 20% 以內)的收費普遍落在 150-200 左右。那時候表面處理製程成本在總成本裡大約只佔 3-5%。
但那個時代已經一去不復返了。
金價翻了約 3 倍後的今天,一般化金收費已經逼近 400-500。化金製程成本佔比也跟著狂飆到 10%-15%。這簡直顛覆了過去的認知。如果是大面積化金或厚金,金鹽的成本甚至會高過基板,成為佔比最大的項目。
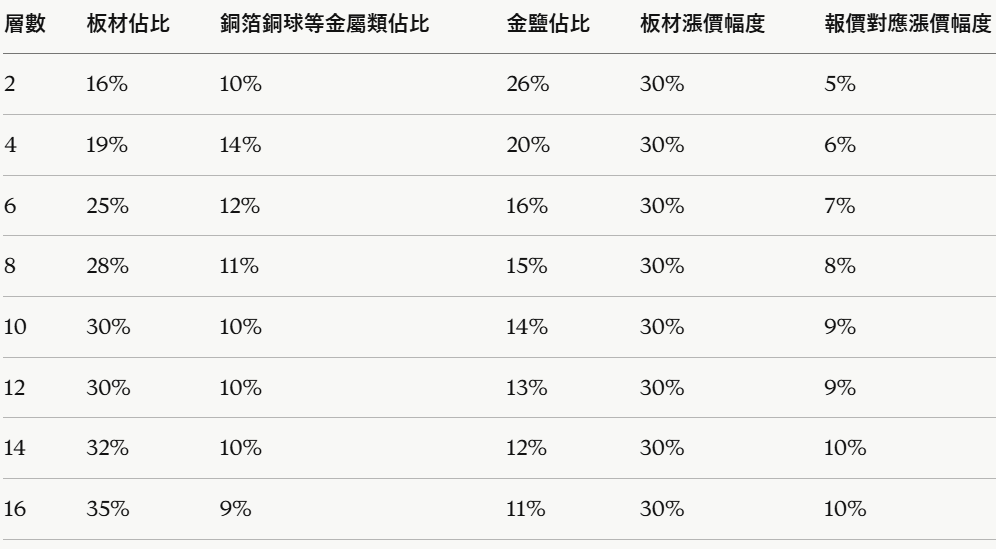
以一般標準板(FR4 材質、常規通孔工藝、化金面積 20% 以內)為例,不同層數的主要原物料佔比趨勢大約如下:
(註:實際應用中,PCB 材料成本會受疊構 Stackup 設計、拼板利用率/裁板率等影響,會有 ±5% 左右的浮動。)
我們可以套用一個簡單的理論傳導公式:
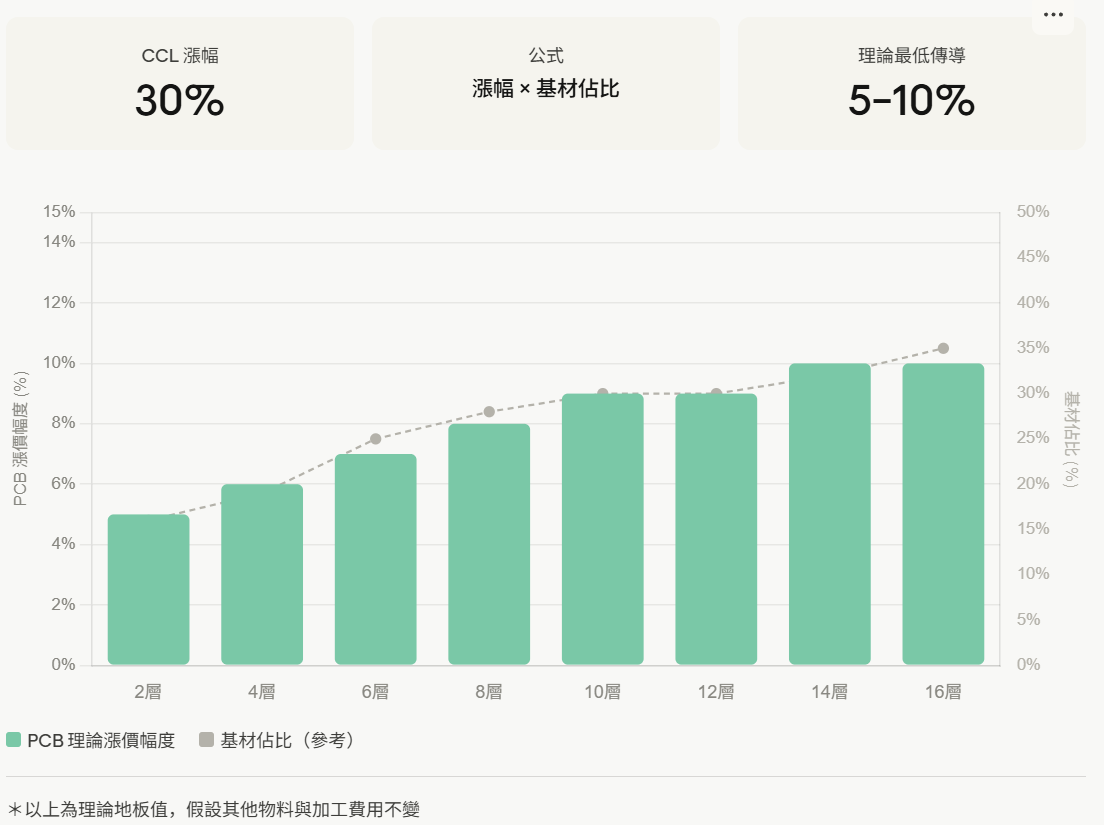
PCB 理論漲價幅度 ≈ 基材漲價幅度 × 基材佔報價比例
以 10 層板為例來試算:
30%(基板漲幅) × 30%(基板佔比) = 9%
也就是說,在極端理想的狀況下(其他物料不漲、加工製造費用不變),CCL 漲 30% 會推動 PCB 報價上升 9%。這意味著,如果原來一塊板子賣 100 元,現在必須賣到 109 元才能維持原本的毛利。
如果是 2 層板,最低理論漲幅約為 5%。然而,不管是 2 層板的 5%,還是 10 層板的 9%,都只是「地板價」,現實產線上的漲價壓力往往更加沉重。
正如開頭所說,漲價的不只有基板,還有以下這些原物料:
綜合以上因素,PCB 報價漲 15% 已經算是非常客氣了。如果遇到厚銅設計、使用緊缺物料、大面積鋪銅、厚金,或者是孔多到像篩子的板子(例如高階 HDI 或需要 POFV 樹脂塞孔製程),整體漲幅去到 50% 都不稀奇。
真的不是板廠在亂報價,我們自己在精算系統 BOM 表時,都常懷疑是不是算錯了,檢查三遍還不夠,還要反覆交叉複核,就怕報錯價格對不起客戶。
當然,也有漲價幅度不大的情況:例如高階多層板產品,本身毛利空間較大,吸收個 3—5% 的成本還算扛得住。這也是為什麼頭部大廠比較耐打,而專做中低階產品的廠家就顯得弱不禁風,畢竟原本就只是賺個辛苦錢。
另外,如果客戶願意溝通,分批次接受漲價,其實初期的基板、鑽針、銅鋁銀等成本並沒有被極限精算,加價幅度就不大。但到了 2026 年,板廠面臨全面性成本壓力後開始整體評估,那些之前沒漲價的專案,現在只能一次性補齊,漲個三、五十趴也是剛好而已。
這麼看來,只能先漲為敬了。
這輪洶湧的漲價潮,正在重塑整個供應鏈的利潤分配:
PCB 廠必須透過提升良率、優化疊構設計、導入自動化 ERP 系統來提升營運效率,從內部消化部分成本。這對產線管理、跨部門溝通成本都是極大的挑戰,但不這麼做,利潤就會被大幅侵蝕。
具備技術壁壘、專注於高階 HDI 或特殊製程的廠家,因為玩家少,並不缺訂單。而做中低階產品的廠家,則是一邊面臨削價競爭的紅海,一邊還要忍受叫不到料的窘境。
至於下游終端品牌,影響程度就很難一概而論了。畢竟從 PCB 裸板到最終面向消費者的產品,中間還有許多組裝環節,成本壓力或許被層層稀釋,終端反而感受不深。這部分也歡迎 PCB 下游的業界先進們分享交流。
表面上我們是在分析成本結構,但光靠「漲價」,並不一定能徹底解決 PCB 廠面臨的挑戰。
這波由 AI 算力需求引爆的材料短缺,預計將持續到 2027 年。「得材料者得天下」,已經成為當前 PCB 產業最新的生存鐵則。
