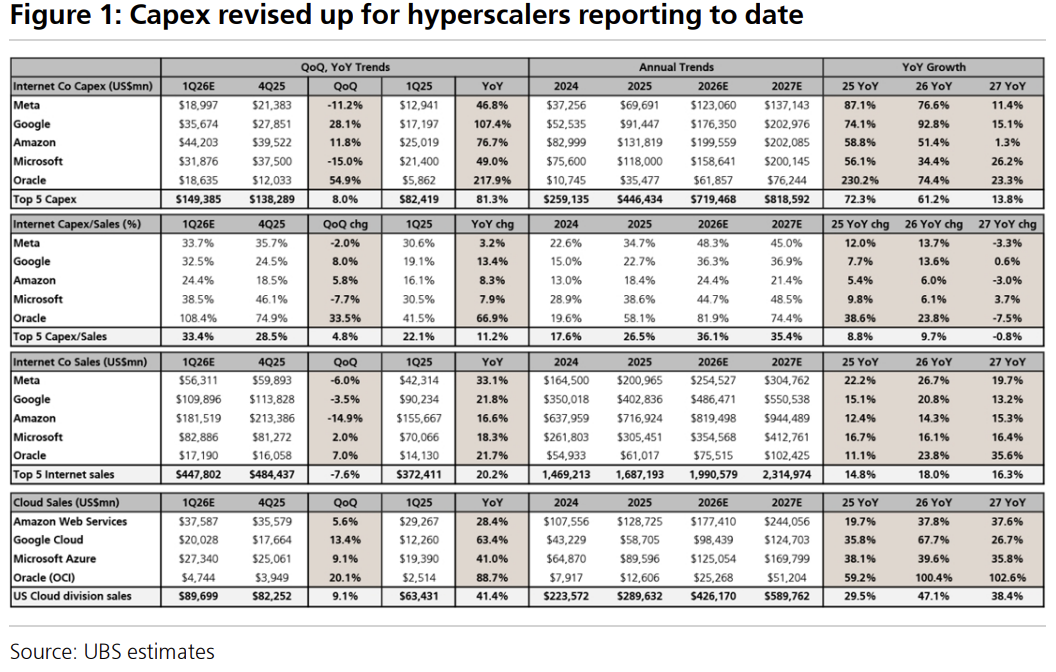
一、這一輪驅動力的本質:從消費電子拉貨,變成 AI 算力擴張
上一輪載板景氣(2019–2022)的本質,是疫情期間 PC 跟筆電需求暴衝所帶動的拉貨潮。當時整個產業在客戶承諾下大舉擴產,結果疫情紅利結束、消費端需求腰斬,2023、2024 年就出現了痛苦的庫存修正與價格崩盤。
但這一次的需求結構,根本不同:
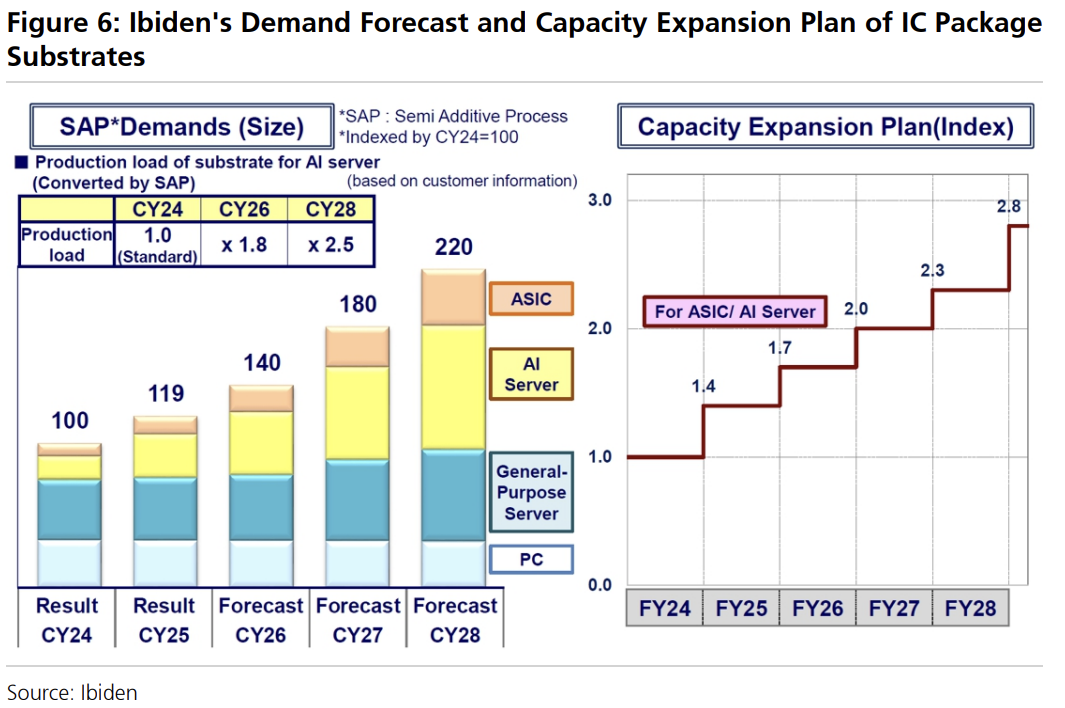
- AI GPU 與 ASIC 加速器的單機載板用量爆增:從 Hopper 世代到 Blackwell 世代,單顆 GPU 所需的 ABF 載板面積大約成長一倍以上;Blackwell 到 Rubin 又會再翻一倍。這不是單純的「量增」,而是「單機消耗面積、層數、製程難度同步躍升」的結構性需求變化。
- 一般伺服器規格升級也在貢獻 20–50% 的內容增長:CPU 隨著代際更替,本體尺寸放大、層數拉高,這對載板供應商來說是隱形但確實的營收增量。
- 800G/1.6T 交換器世代轉換驅動雙倍消耗:交換器世代從 400G → 800G → 1.6T,每一次世代轉換載板的單機消耗大約都是翻倍級的躍升,這對網通用的高層數 ABF 是強勁拉力。
- Agentic AI 推升 CPU 需求:每個 AI 工作負載對 CPU 核心數的需求大約是傳統工作負載的 3 至 5 倍,這意味著伺服器 CPU 的市場規模在未來五年可能擴張 4 至 5 倍。
換句話說,這次不是消費電子的「短期拉貨」,而是雲端基礎設施與 AI 算力建置的「結構性、長週期投資」。
二、卡脖子的關鍵材料:T-glass 玻纖布的供應瓶頸
如果您只記得這篇文章的一個重點,那應該是這個:這一輪載板缺貨的核心瓶頸,是上游材料,不是載板本身的產能。
 特別是 低 CTE(低熱膨脹係數)玻纖布,俗稱 T-glass,這是高頻、高速、多層載板的關鍵材料。它的供應狀況決定了整個 ABF 載板供應鏈的天花板。
T-glass 供應結構的真實樣貌
- 日東紡(Nittobo)一家就佔了全球 90%(近九成)的市場,其產出大多供應給 Resonac 等 CCL 大廠,再流向 Ibiden 與欣興等大尺寸 FCBGA 載板廠。
- 日東紡已宣布投資約 150 億日圓擴建福島廠,T-glass 產能可達現行約三倍,新產線預計 2027 年(會計年度 2026 第四季)投產。此外,日東紡規劃 2028 年推出次世代 T-glass,將 CTE 從 2.8 ppm 進一步降至約 2.0 ppm。
- 寶得利(Baotek)、台灣玻璃(台玻)、南亞塑膠、台山玻璃、富喬等次要供應商雖然都在拚命擴產與認證,但良率與實際出貨量仍在學習曲線上。
對下游的實務意義
短期內 T-glass 不會解套。即使所有玻纖布廠商的擴產都如期落地,到 2027 甚至 2028 年,這個關鍵材料仍會處於供需吃緊的狀態。這就意味著:
- 上游材料漲價將持續往下游傳遞,載板報價向下還有空間
- 客戶為了搶料,會願意預付、簽長約、甚至策略入股
- 沒有材料保證的二線載板廠,會被擠出高階訂單
三、台系三大載板廠的擴產策略差異
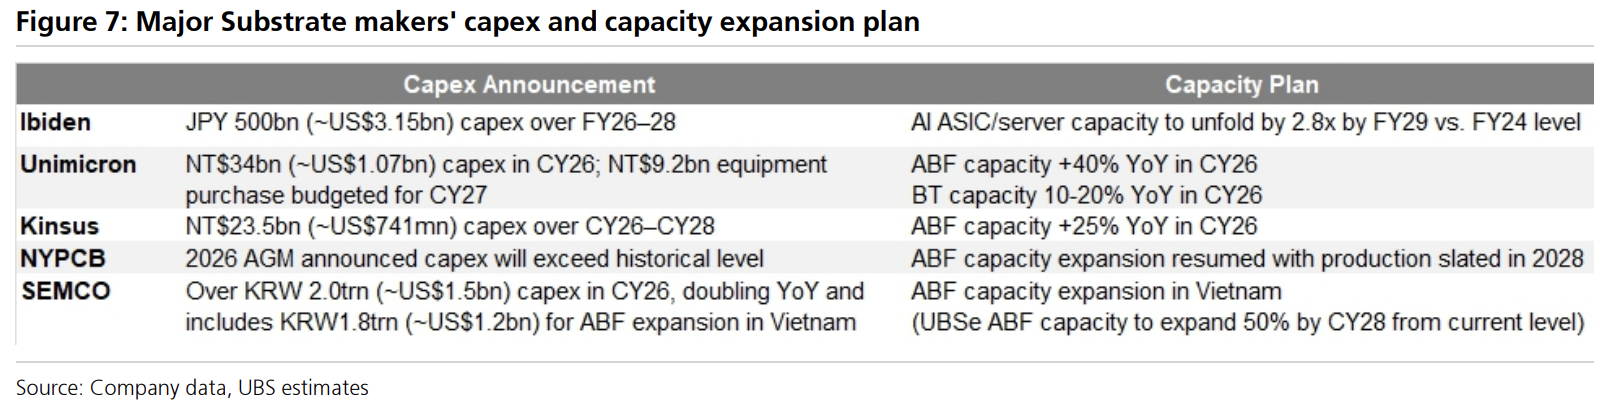
針對台系三家主要載板廠——欣興、景碩、南電——的擴產規劃,這裡值得用更細的視角去理解他們的策略差異。
欣興:技術領先者的全面押注
欣興走的是「全面性技術領先」策略:
- 2026 年 ABF 產能規劃年增約 40%,AI 相關營收占比預計從約 40% 拉升到 60%
- 高階產能集中在桃園廣福與楊梅廠,廣福一廠第三期將於 2026 下半年逐步投產,廣福二廠則排程在 2027 量產
- 同時調整 BT 產線轉作 ABF,反映出對 ABF 結構性需求的高度信心
- HDI 部分良率持續改善,台灣廠的出貨量預計從 2026 第二季開始放量
景碩:押注 CPU 載板與 AI 新專案
景碩的策略相對聚焦:
- 2026 至 2028 年的擴產規劃約 NT$235 億元,主要集中在 K6 廠
- 2026 年資本支出大幅拉高到 NT$95 億元(市場估約 NT$70~95 億元區間,實際以公司法說為準;2025 年約 NT$55 億元)
- ABF 月產能從約 4,000 萬顆擴充至 5,000 萬顆,K6B 預計 2027 年初量產
- 市場預估其在 NVIDIA Vera CPU 載板的市佔有顯著拉升機會(從前代 Grace 的 10% 提升至 50% 左右)
南電:強在報價彈性,但產能擴充相對保守
南電的處境比較微妙:
- 客戶結構上,現貨單比重較高,享受漲價紅利的速度比同業快
- 但大規模擴產要到 2028 年才會真正貢獻,新產能落地時點晚於同業
- 目前產能配置約為台灣 80%、崑山 20%,崑山廠 2026 年透過去瓶頸有兩位數百分比的產能增長
- 集團背景(台塑集團)讓它在玻纖布、銅箔等關鍵材料採購上有先天優勢
四、報價結構正在重新洗牌:為什麼 LTA 不是壓低報價的工具?
很多人聽到「長約」會直覺聯想到「鎖價」,認為簽 LTA 等於犧牲未來的漲價空間。但這一輪的 LTA 玩法完全不同:
- LTA 鎖的是量,不是價:目前簽署的長約多半保留價格隨材料成本浮動的條款
- 客戶願意預付訂金:CSP(雲端服務供應商)與晶片大廠為了搶產能,會以預付款配合擴產時程
- 策略入股(私募)開始出現:載板廠透過接受客戶入股,鎖定長期訂單能見度、分散擴產風險
- 2026 年 5 月味之素已通知客戶 ABF 膜材調漲 30%,從第三季開始生效,成本傳遞勢必持續
實務上,這意味著:2026 年全年 ABF 載板報價預估會有 15–20% 的年增幅,且 2027 年的漲幅可能再加速。
對於下游的 PCB 工程整合商、IC 封裝廠、以及終端 OEM/ODM 來說,報價策略、料況管理、與供應商議價節奏,全部都要重新校準。
五、下一世代封裝技術的三條路線之爭
除了現行的 ABF 載板需求暴衝,另一個值得密切追蹤的,是下一世代封裝技術的演進路線。目前同時有三條技術路線在競合,每一條對載板供應鏈的衝擊都不一樣。
路線一:玻璃載板(Glass Substrate)
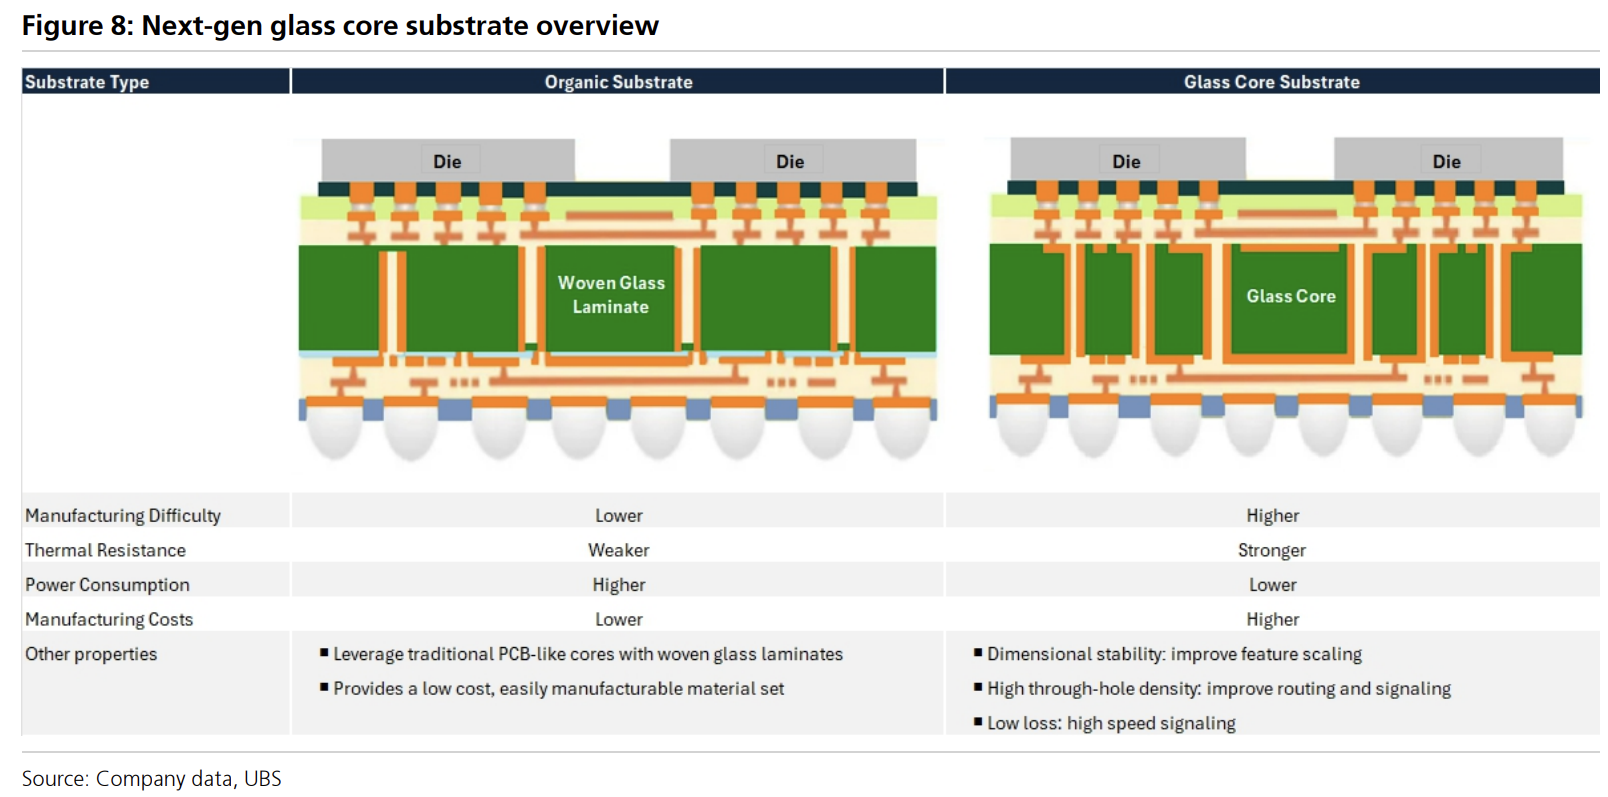
- 優勢:尺寸穩定性、散熱、電性都優於有機載板,TGV(玻璃通孔)技術允許更小孔徑、更高密度互連
- 挑戰:玻璃鑽孔的孔型一致性與表面粗糙度仍待克服,多層對位、填孔可靠度都是良率瓶頸
- 時程:2027–2028 年才會有有限量的量產,Ibiden 預期廣泛採用要等到 2030 年;三星電機(SEMCO)與住友化學的試產線預計 2027 年後才會進入量產
路線二:CoWoP(Chip-on-Wafer-on-PCB)
- 概念:台積電開發、NVIDIA 為主要潛在採用者,直接把矽中介層加上 GPU/HBM 黏合到大尺寸 PCB 上,省掉 ABF 載板層
- 效益:可望降低 30–50% 封裝成本,並支援面板級製造(如 450×450mm)
- 挑戰:要把 PCB 線路解析度從目前的 20/35μm 壓縮到 10μm 以下,遠超出目前 PCB 製程能力,翹曲、CTE 不匹配、可靠度都還沒解
- 產業意義:這條路線對載板廠是潛在威脅,但對 HDI/mSAP 高階 PCB 製造商反而是機會

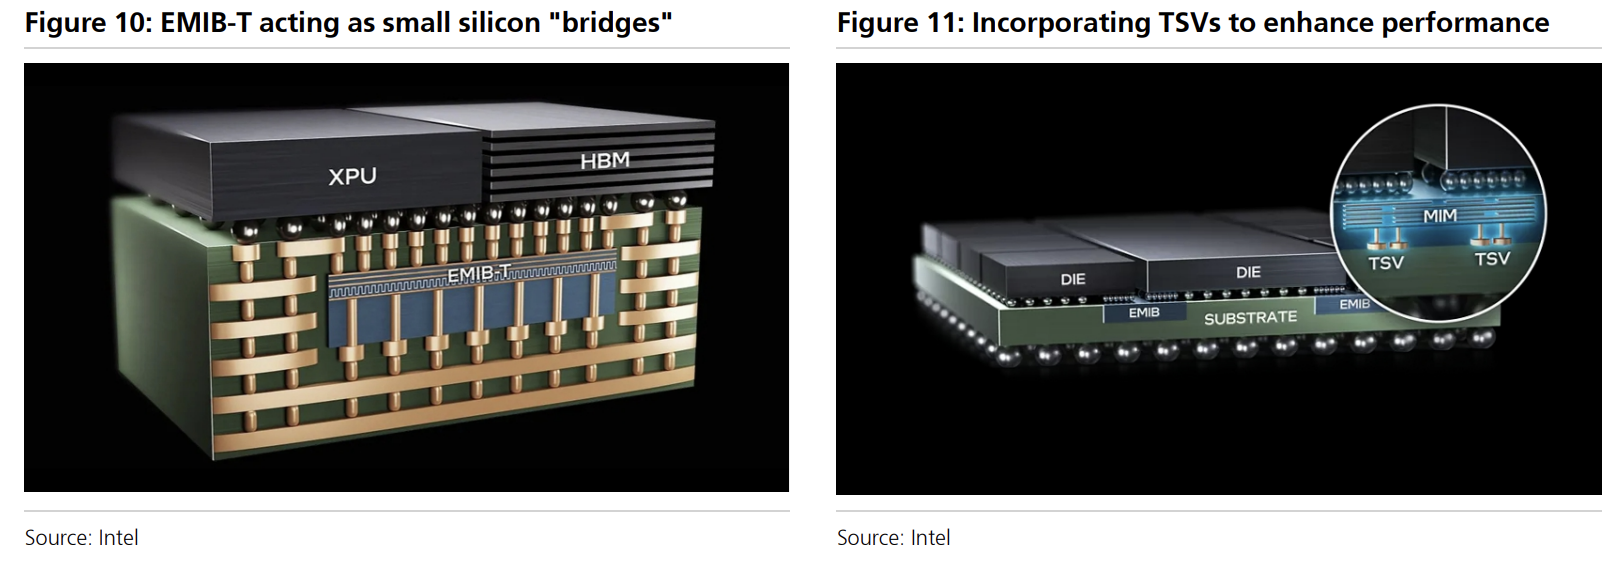
路線三:EMIB-T(Embedded Multi-die Interconnect Bridge with TSV)
- 概念:Intel 主導,把小型矽橋(silicon bridge)嵌入有機 ABF 載板中,並加入 TSV 強化供電與訊號傳輸
- 時程:Intel 鎖定 2027 下半年至 2028 量產,市場預估潛在應用包括 Google TPU v9、Meta MTIA、聯發科次世代 ASIC(客戶歸屬尚未經官方證實)
- 產業意義:對 ABF 生態系是穩定加分,因為它不取代有機載板,而是強化載板上的封裝功能。對載板廠的要求是更細的線寬間距、更精準的雷射鑽孔、與嵌入腔體製程
 簡言之:短中期內,ABF 載板的地位非常穩固,玻璃載板與 CoWoP 都還在技術驗證階段。對台灣供應鏈來說,眼前最值得投入資源的,仍然是高階 ABF 載板的良率提升與材料配套。
六、對台灣電子供應鏈的實務意涵
綜合以上的觀察,我們整理出幾個對台灣 PCB/載板從業人員,以及與這個生態系相關的研發、採購、品質、業務團隊,較具參考價值的方向:
- 報價策略需要動態調整:上游材料漲價的傳導不會停,接案時若仍沿用過去半年的成本結構估算,毛利會被吃掉。建議建立月度級別的材料成本追蹤表,與客戶報價週期同步更新。
- 料況管理優先於價格管理:T-glass、ABF 膜材、特定銅箔等關鍵材料的供應,可能比報價談判更影響交期承諾。與其壓供應商價格,不如鎖定配料保證。
- 客戶結構的高階化是不可逆趨勢:消費性電子與一般 HDI 的成長性有限,真正的成長動能來自 AI 伺服器、網通設備、高層數一般伺服器。研發資源、產線配置、業務開發都應該往這個方向傾斜。
- 次世代封裝技術要保持關注但不必過度焦慮:玻璃載板、CoWoP 都還有 2–3 年以上的時間窗口;目前真正要解的,是 ABF 高階載板的良率、層數與線寬間距能力。
- 與下游客戶建立深度合作的時機已到:當客戶願意預付、入股、簽長約,這是過去十年難得的議價窗口。對中型 PCB/載板廠來說,是建立長期信任關係的關鍵時刻。
結語:站在多年期景氣循環的起點,而不是末段
這一輪載板上行循環,跟以往的 PC 拉貨潮、手機規格升級潮,本質上都不一樣。它不是一兩年的庫存補貨,而是 AI 算力基建的多年期擴張。從 T-glass 的供應瓶頸、到三大台廠各自的擴產差異化策略、到報價結構的重新洗牌、再到下一代封裝技術的路線之爭,每一個環節都指向同一個結論:
載板產業已經進入了一個結構不同、週期更長、技術門檻更高的新階段。
對台灣電子供應鏈的專業人員而言,這既是挑戰,也是難得的機會。挑戰在於:成本傳遞、料況管理、技術升級的壓力同時湧現;機會在於:那些能把製程能力、材料配套、客戶服務做到位的廠商,將會在這一輪循環中站穩高階供應鏈的位置。
