2026年5月12日
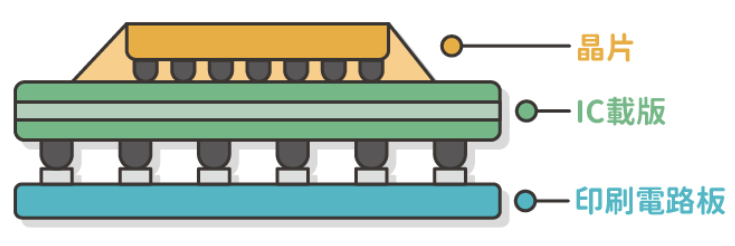
如果您身處 2026 年的硬體供應鏈,絕對能深刻感受到一個現實:限制全球 AI 晶片與高階 GPU 產能放量的瓶頸,不僅在於晶圓代工廠的先進製程,更在於晶片底下的載板 (IC Substrate) 與先進封裝產能。 當摩爾定律逼近物理極限,透過微縮電晶體來提升算力面臨著巨大的成本高牆。現今的產業共識是「小晶片 (Chiplet)」與「異質整合 (Heterogeneous Integration)」。
為了釐清這個複雜的技術生態,我們必須將視角拆分為兩個層次:載板底層材料的演進,以及高密度異質整合架構的發展。 今天,我們就從工程實戰的角度,深度解析 2026 年先進封裝趨勢的底層邏輯。
載板是承載巨量 I/O、負責供電與散熱的實體基礎。針對不同應用場景,載板材料與結構正發生顯著的分化。
儘管新技術話題不斷,但在 2026 年的當下,採用 ABF (Ajinomoto Build-up Film) 材料的 FCBGA 載板,依然是高階伺服器 CPU 與 AI 加速器無可撼動的主流量產解法。
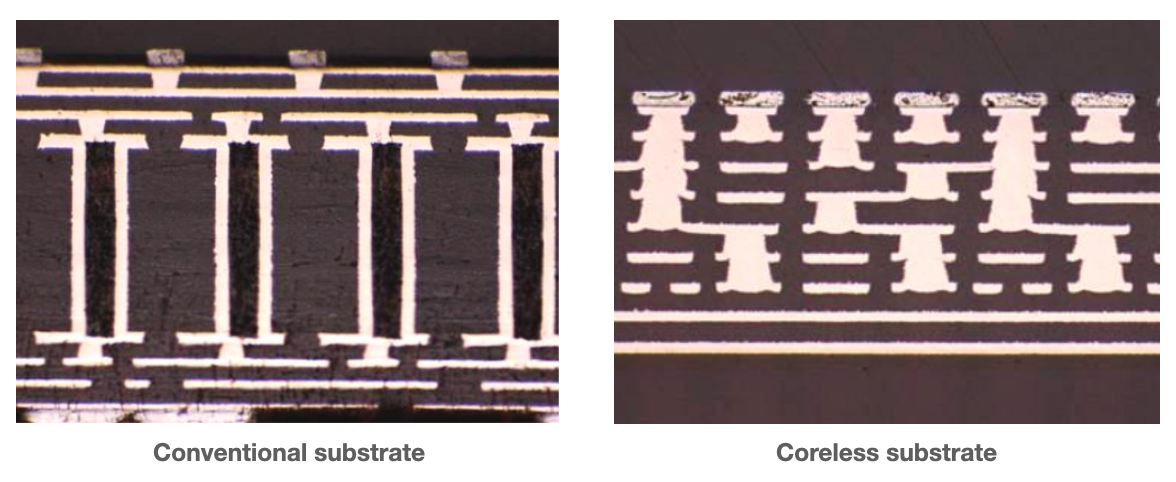
針對消費性電子或特定網通模組,業界選擇移除載板中負責機械支撐的「芯板 (Core)」。
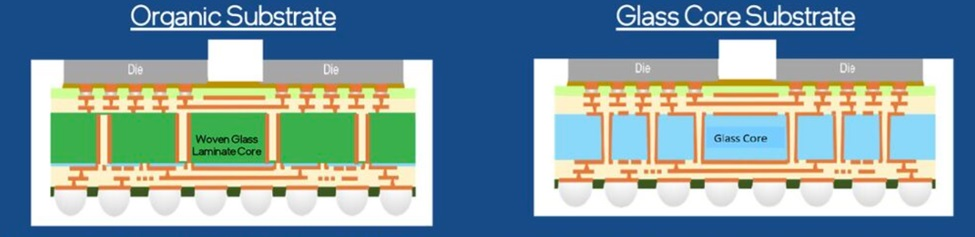
面對超大尺寸 ABF 載板的物理極限,玻璃基板已從前瞻研發正式進入工程驗證與早期商業化階段。它被視為延續摩爾定律的重要載體,但距離全面取代 ABF 仍有很長的路要走。
在載板的基礎之上,如何將多顆不同製程的晶片以最高效、最低成本的方式組合,是先進封裝的第二個核心議題。
這是目前高密度異質整合中的代表性局部橋接方案。它不使用昂貴且面積受限的整片矽中介層 (Silicon Interposer),而是在需要高密度互連的局部區域,埋入一小塊「超薄矽橋片」。保留了矽級別超高頻寬的同時,大幅壓低製造成本,廣泛應用於高階 GPU 與 HBM 記憶體的整合。
為了縮短互連距離並優化電源分配網路 (PDN),業界積極發展埋入式技術。
先進封裝與載板早已不是單純的「PCB 延伸」,它們本身就是高度複雜的微型系統。在 2026 年的硬體生態中,系統設計、晶片封裝與載板製造的界線已經徹底重疊。
對於硬體研發團隊而言,具備「晶片封裝 ↔ 載板 ↔ PCB 系統板」的 Co-Design (協同設計) 思維,精準掌握不同載板材料的工程極限與封裝架構的適用場景,將是推動下一代高效能產品落地的核心競爭力。
