2026年4月3日
最近不論是產線端還是採購端,大家討論最熱烈的話題莫過於「板廠產能全滿」以及「原物料緊缺」。 根據全球 PCB 權威研調機構 Prismark 的最新預測數據,2026 年全球 PCB 產值預計將突破 957 億美元,較去年同期成長 (年增) 12.5%。其中,AI 伺服器 PCB 的市場規模直接翻倍,指標大廠的高階產線全面滿載,訂單交期 (Lead Time) 最長已經拉到 20 週;而 IC 載板 (Substrate) 的訂單最高更飆出年增 280% 的驚人數據。 PCB 作為高階電子製造的核心載體,受惠於 AI 算力、先進封裝 (Advanced Packaging) 以及電動車 (EV) 等產業的技術升級,正快速朝向高密度、高頻高速與高可靠度迭代。而在這波硬體升級的背後,有一項物理特性無可替代的關鍵戰略金屬——鎢 (Tungsten),正成為高階 PCB 製程的超級瓶頸,其供需緊平衡的格局正在重塑整個產業的基本面。

在 PCB 製造領域,鎢的消耗量有超過 80% 集中在一個關鍵耗材上:碳化鎢硬質合金鑽針 (Tungsten Carbide Drill Bits,業界俗稱鎢鋼鑽針)。這是目前 PCB 機械鑽孔 (Mechanical Drilling) 製程中唯一的主流耗材。
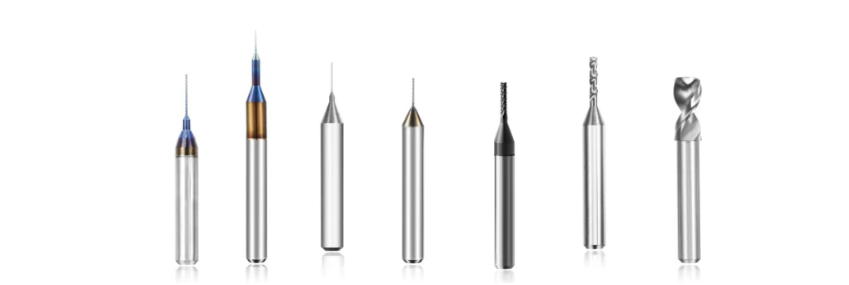 隨著製程演進,當前 IC 載板、AI 伺服器高頻板以及高階 HDI 板的微孔 (Microvia) 直徑已經微縮至 0.05mm,同時鑽床的轉速突破了每分鐘 20 萬轉 (200K RPM)。在這種極端物理條件下,傳統的高速鋼 (HSS) 鑽頭完全無法滿足精度與壽命的要求。
而碳化鎢鑽針的硬度 (HRA) 高達 90 以上,能將孔位精度公差精準控制在 ±2μm,且在高速摩擦的高溫下依然能保持極佳的剛性與耐磨性,完美適配高階 PCB 的極限制程。可以說,鎢金屬直接決定了高階 PCB 的製程精度與產品可靠度,且目前在業界「完全沒有替代方案」。
PCB 產業的規格升級,已成為推升鎢金屬需求的超強引擎。核心的增量主要來自兩個維度:
除了鑽針,鈦鎢合金阻擋層 (Barrier Layer) 在車規級 PCB 中的滲透率,預計將從 2023 年的 12% 大幅提升至 2026 年的 38%;而用於大功率 PCB 的鎢銅散熱基板 (Tungsten-Copper Heatsink) 應用規模,今年也有望迎來超過 40% 的年成長。
據業界權威估算,2026 年全球 PCB 領域的鎢金屬需求增量將超過 2200 噸,年增率達 15%。
與終端需求持續噴發形成強烈對比的,是鎢金屬在全球供給端幾乎為零的彈性。
從 NPI 與供應鏈管理的角度來看,PCB 的高階化是一條長期且不可逆的產業趨勢。
在需求端,AI 算力、半導體先進封裝與電動車的爆發,為鎢金屬帶來了長期且具備高確定性的增量;而在供給端,政策與地緣政治形成的剛性收縮,已經徹底鎖死了供給彈性。這種「需求井噴、供給鎖死」的結構,進一步強化了原物料價格「易漲難跌」的底層邏輯。
作為 eCloud 的硬體工程夥伴,在規劃下半年的高階專案時,除了緊盯代工廠的產能交期,也務必將關鍵耗材與原物料的供應鏈風險納入考量,提早進行備料規劃,才能在這波產能爭奪戰中搶佔先機。
