2026年6月11日
COMPUTEX 2026 剛落幕,黃仁勳在 GTC Taipei 揭曉 Vera Rubin 平台時丟出的數字震撼了整個產業:單一架構動用近 200 萬個零件、150 家以上的台灣供應鏈、推論每瓦效能提升十倍。但藏在這些光鮮數字背後的,是 AI 伺服器封裝載板的一場危機。
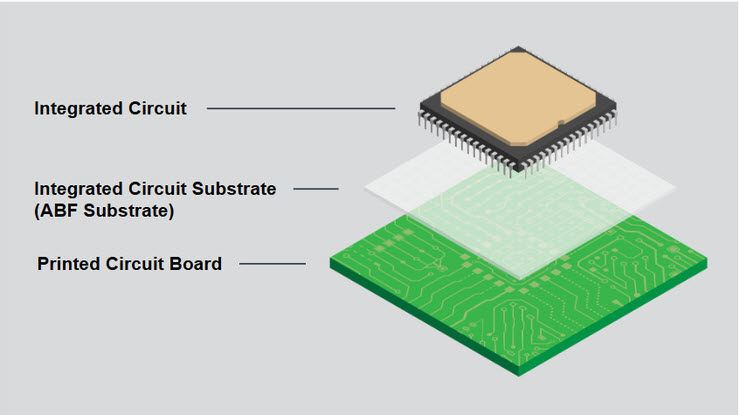
加上 Rubin 全面液冷化、單櫃功耗持續攀升,傳統 ABF (味之素膜) 載板的 CTE、剛性與散熱配合度,正逼近材料的物理極限。這就是為什麼 Intel 願意在玻璃基板研發砸下超過 10 億美元、累積近 600 項專利——下一個十年的封裝戰場,已經正式從有機載板擴展到玻璃 core。
根據 TechSearch International 在 BUSS'25 公開的盤點,目前全球至少有 14 家公司投入玻璃 core 研發,名單橫跨 IDM、傳統載板廠、OSAT 與材料商:Intel、Absolics、AT&S、Dai Nippon Printing、FICT、Ibiden、LG Innotek、Qorvo、Samtec、SEMCO、Shinko Electric、Sony、Toppan,以及欣興(Unimicron)。整個半導體封裝供應鏈幾乎集體下注。

業界目前面對的挑戰一個都不容易解:
玻璃基板不會在一夜之間取代 ABF,但 COMPUTEX 2026 透露的訊號相當明確——頂級應用會是玻璃基板的首個導入場景。
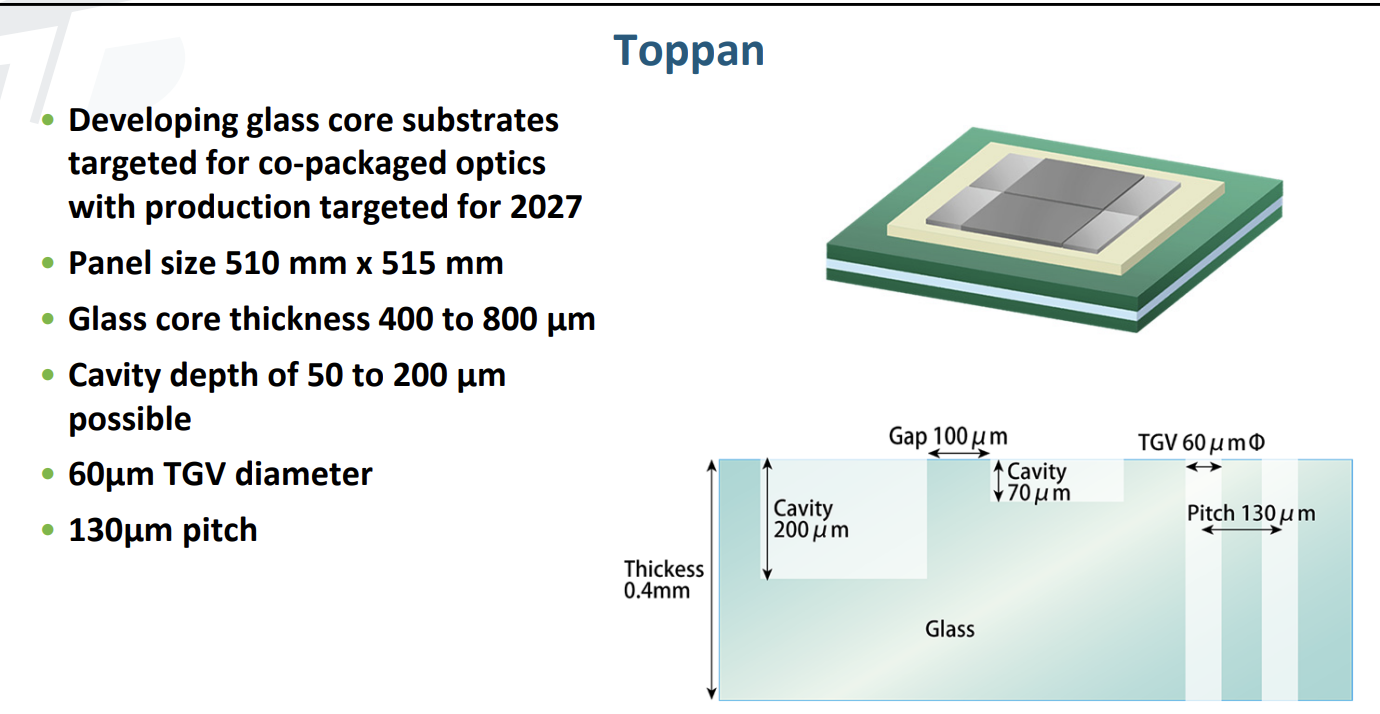
Toppan 已公開規劃於 2027 年量產 510mm × 515mm 的玻璃 core 載板,鎖定 CPO 應用,glass core 厚度 400–800µm、TGV 直徑 60µm、pitch 130µm,並支援 50–200µm 的 cavity 結構以容納光學元件。NVIDIA 在這次 COMPUTEX 發表的 Spectrum-X Photonics 是全球首款量產 200Gb/s SerDes 乙太交換器,CoreWeave、Lambda、Oracle Cloud 為首批採用者。玻璃載板在高頻、低損耗、光電整合上的優勢,恰好符合 CPO 的應用需求。
Intel EMIB-T 已規劃最高 120mm × 180mm 的封裝尺寸,可堆疊 24 顆以上 HBM;TSMC 的 CoWoS 路線圖則指向 9.5X reticle、120mm × 150mm 基板。在這些超大尺寸下,ABF 載板的翹曲與良率問題會更加明顯,玻璃 core 的剛性優勢將被放大。
| 時間區段 | 主流結構 | 玻璃 core 角色 | | :--- | :--- | :--- | | 短期 (2026–2028) | ABF 主導 | 試產、頂級小量導入 | | 中期 (2028–2032) | ABF 與玻璃並存 | CPO、頂級 AI 封裝切入 | | 長期 (2032+) | 兩條路線分眾 | 在最高階產品站穩腳步 |
值得留意的是,味之素 ABF 新廠要到 2032 年才投產——換句話說,玻璃基板的成熟時點,剛好卡在 ABF 產能補上之前。這六年之間,會是兩種技術競爭最激烈的階段。
對研發工程師與採購主管而言,現在最該避免的,是把玻璃基板當成「明年就會普及」的下一個熱點,或是反過來認為「玻璃還早、不必理會」。這是一場 2026 到 2032 之間的長期過渡:ABF 仍將承擔絕大多數 AI 伺服器封裝的出貨量,而玻璃 core 會率先在 CPO、頂級 HPC 與光電整合切入。真正的競爭力,在於同時掌握兩條路線的疊層設計、阻抗控制、可靠度驗證與打樣節奏。
eCloud Technology 的核心定位,就是替客戶在 HDI、高速網通、矽光子、RF 高頻這類前沿應用上,串接最適合的製造夥伴與材料選擇。如果你的下一代產品正面對大尺寸載板良率、細線寬疊層、CPO 光電整合,或特殊材料打樣的挑戰,歡迎與我們的工程團隊聯繫——讓我們一起把規格表上的可能性,變成可量產的真實板子。
資料來源:TechSearch International, Inc. IEEE BUSS'25 報告;NVIDIA GTC Taipei @ COMPUTEX 2026 演講內容;Ajinomoto Co., Inc. 2026 年 5 月公告。本文僅供技術交流參考,不構成投資建議。
