2026年6月15日
凌晨一點,PM 群組跳出客戶的 LINE:「下個月量產,單價要再降 8 美分,不然訂單可能要轉去越南。」 第一個被叫起來開會的,永遠是採購跟組裝廠 PM。 電話打過去,組裝廠窗口很客氣,但答案幾乎都一樣:「設計都定了,我這邊真的擠不出來。」 這個劇本,台灣每一家硬體公司一年都會上演好幾次。問題是——戲一開始就演錯了。
業界有一個被反覆驗證的觀念:
一片 PCBA 的成本,有將近 7 到 8 成,在電路設計完成的當下就已經被鎖死。
當 Gerber 送出、BOM 進到備料系統、料件上 SMT 線之後,剩下能談的空間,再會殺價的採購也只能擠出 2% 到 3%。而且這 3%,經常還要靠犧牲付款條件、犧牲交期,甚至犧牲品質才換得回來。
真正的成本戰場,不在組裝廠的報價單上,而在設計工程師打開 EDA 軟體的那一刻。
底下四個切入點,是台灣 ODM 廠、硬體新創、IPC 廠商最值得馬上回頭檢查的位置。每一個都有具體的數字,每一個都能在下次出貨前實際落地。
很多工程師覺得料件選型是採購的事。事實上,BOM 上每一行字,都是設計工程師親手寫下的承諾。
0402、0603、0805 這些主流貼片封裝,在台灣與全球都是流通量最大的規格。優先選用,會立刻帶來三個優勢:
 反過來,如果為了「設計得更精緻」選用冷門封裝、或為了 0.1% 公差選了高階電阻,看起來工程上更嚴謹,實際上是把錢一筆一筆寫進量產成本裡。
還有一個最容易被忽略的細節:RoHS 要從一開始就統一。 混用 RoHS 與非 RoHS 料件會強迫走 hybrid assembly 製程,光是這個動作就能讓單價翻倍。
很多人以為良率是 SMT 廠的問題。但良率問題的根源,幾乎全在設計檔裡。
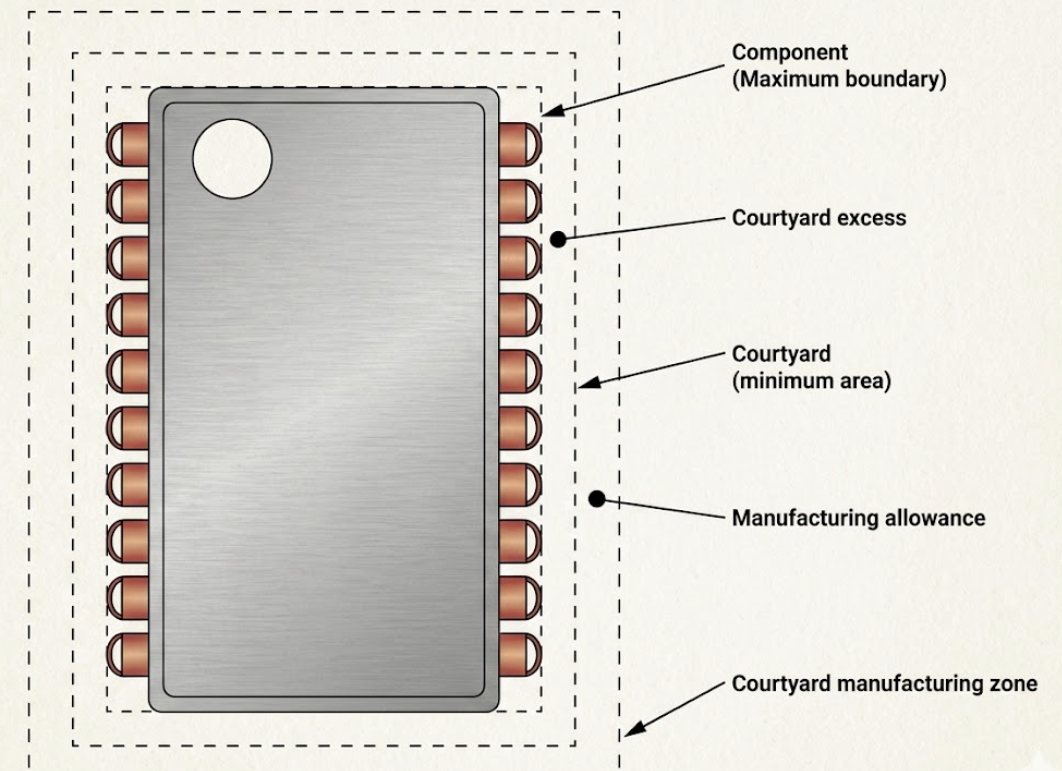
元件擠在一起,後面跟著的就是焊錫橋接、AOI 誤判、X-ray 卡關,每一個都是良率風險。最後反映在你的對帳單上,就是 「重工費」與「特採費」 兩個科目。
這些不是教科書條文,而是讓 SMT 廠不必走特採、不必客製治具、不必派人工補件的最低門檻。
電路板中央在 reflow 與後段製程中,是板彎、板翹應力最大的區域。如果將 BGA、大型陶瓷電容、敏感封裝放在板中央,量產後出現裂錫、冷焊的機率會大幅上升。
敏感元件分散擺、邊角留淨空、板中央留給穩定元件——這三件事做到位,光是良率拉升帶來的成本下降,就能直接反映在毛利上。
SMT 線早就走全自動化,但很多設計檔,還停留在「人工友善」的思維。
這就像 2026 年了,還在寫只能跑 IE6 的網頁。設備是新的,邏輯卻是舊的。
每一個細節,都是讓 pick-and-place 機械手臂少跑一段路、少校準一次。累積起來,常常就是每片板 10% 到 20% 的組裝時間差。對動輒幾十萬片的量產案來說,這 10–20% 不是百分比,是六位數的真金白銀。
很多設計工程師會把 DFT(Design for Testing)當成「Layout 都完成、量產前再補一下」的工作。這是一個會持續侵蝕毛利的誤解。
DFT 設計到位,板子組裝完一上機就能跑診斷;DFT 沒設計好,每一片不良都得拆機重來。而拆機重來的成本,永遠比當初多畫幾個測試點貴得多。
讀到這裡,多數工程師心裡會冒出一句:「這些我都知道啊。」
但實務上看到的案子,有將近一半的 Gerber 都至少踩到上面其中兩三個風險點。
原因通常是這三個:
這三件事都不是工程能力的問題,而是流程設計的問題。
PCBA 的競爭,已經不在「組裝廠誰報價低」這一層。
真正能拉開差距的,是設計團隊願不願意在送 Gerber 之前,多花 30 分鐘把 BOM、Layout、絲印、測試點再跑一次完整檢查。
這 30 分鐘省下來的,不只是料費,而是:
成本管控不是事後的損益表,而是設計桌上一連串的選擇題。
下一次客戶又打來喊砍價,記得:先回去看看你的 EDA 軟體,而不是先打給組裝廠。