2025年12月19日
過去幾年,隨著人工智慧(AI)浪潮席捲全球,台積電的 CoWoS(Chip-on-Wafer-on-Substrate)技術因完美契合 AI 晶片對高算力及效能的需求,迅速成為先進封裝領域的代名詞。然而,近期一份輝達(NVIDIA)內部流出的報告,卻將一項名為「CoWoP」的新技術推上了風口浪尖。這項技術號稱能「幹掉」昂貴的封裝載板,甚至引發了是否會動搖 CoWoS 霸主地位的激烈討論。
CoWoP 究竟是曇花一現的話題炒作,還是足以改寫半導體與 PCB 版圖的顛覆性力量?本文將帶您深入解析這場先進封裝的新戰局。
在討論挑戰者之前,我們必須先理解目前的霸主——CoWoS。
CoWoS 全名為 Chip-on-Wafer-on-Substrate,是台積電推出的 2.5D 先進封裝技術。之所以被稱為「先進封裝」,是因為它突破了傳統封裝將晶片單獨放置在電路板上的限制。
CoWoS 的核心結構可以想像成一個「三層夾心」:
簡單來說,CoWoS 的路徑是:晶片 → 矽中介層 → 封裝載板 → PCB 主機板。 正是因為中間這層「矽中介層」的存在,CoWoS 能夠大幅縮短晶片間的距離,提升運算效能,因此成為 NVIDIA H100、AMD MI300 等頂級 AI 晶片的標準配備。
(CoWoS 結構示意圖:從上到下) GPU + HBM (Chip) | 矽中介層 (Interposer) | 封裝載板 (Substrate) + BGA | PCB 主機板
CoWoP 的全稱是 Chip-on-Wafer-on-PCB(晶圓級晶片直接貼合 PCB)。這項技術的最大賣點在於 「做減法」:它試圖省略掉 CoWoS 架構中那層昂貴的 「封裝載板」(如 ABF 或 BT 載板)和「BGA」(球柵陣列)錫球,直接將「晶片加上中介層」的組合安裝在 PCB 主機板上。
為了理解 CoWoP 的革新之處,我們需要先回顧一下 CoWoS。CoWoS 的結構像蓋大樓一樣層層堆疊:最上層是邏輯晶片和 HBM(高頻寬記憶體),中間是矽中介層(Silicon Interposer),下面是封裝載板,最後才連接到 PCB 主機板。層級越多,訊號傳輸距離越長,損耗和延遲也就越高。
輝達提出的 CoWoP 方案,計畫利用技術含量更高的類載板(mSAP)製程 PCB 來替代傳統載板。這種設計的潛在優勢極具誘惑力:
據傳,輝達計畫在 2026 年推出的下一代 Rubin GPU 系列(GR150 晶片)中,嘗試同時採用 CoWoP 與 CoWoS 兩條路線。
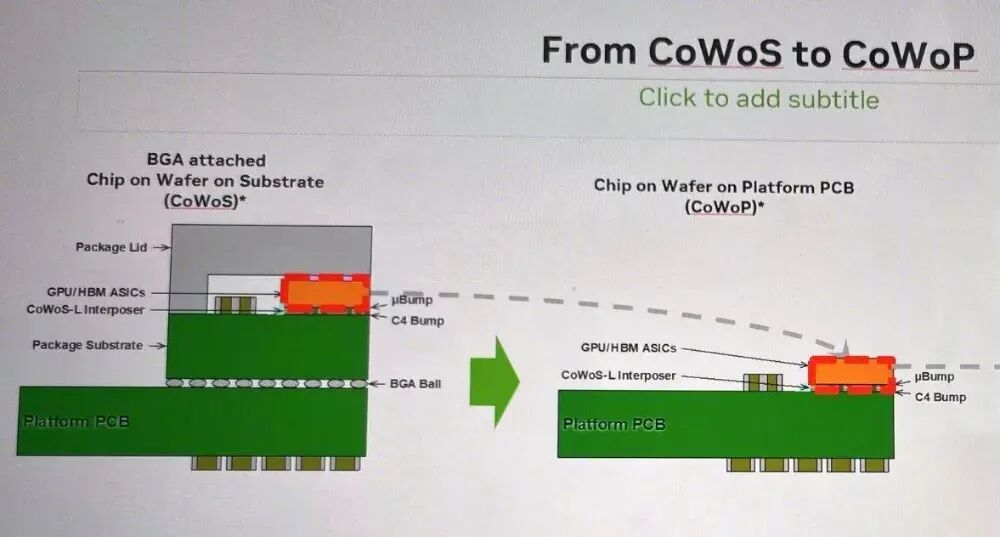
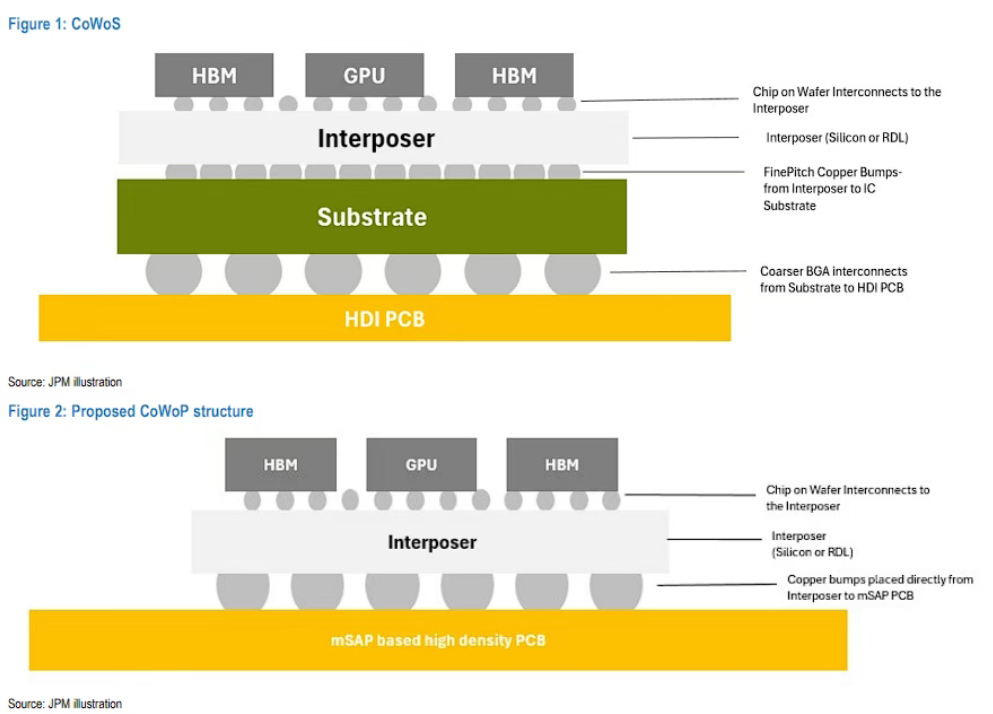 (CoWoP 結構示意圖:從上到下,對比 CoWoS)
CoWoS: GPU/HBM → Interposer → Substrate → PCB
CoWoP: GPU/HBM → Interposer → PCB (使用 mSAP 製程)
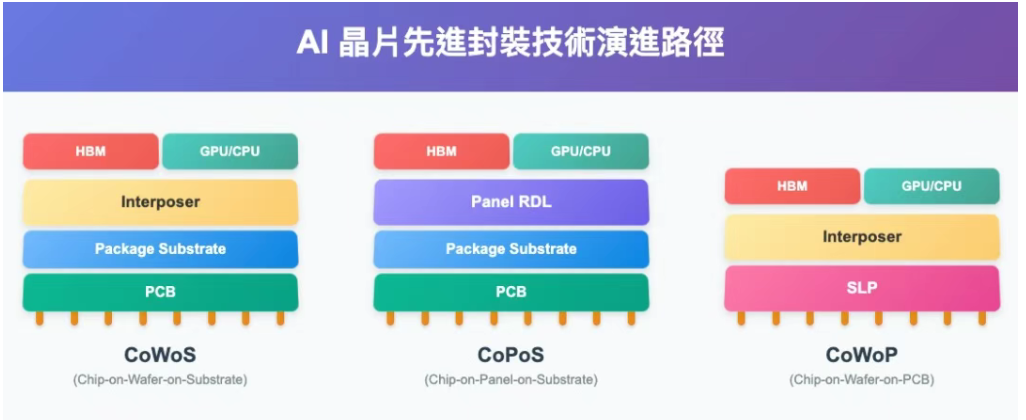
雖然 CoWoP 憑藉「降本」口號來勢洶洶,但在台積電的技術藍圖中,CoWoS 的正統接班人或許並非 CoWoP,而是 CoPoS(Chip-on-Panel-on-Substrate)。
隨著 AI 晶片面積越來越大,傳統的圓形晶圓(Wafer)在利用率上遭遇瓶頸。CoPoS 的核心理念是 「化圓為方」,也就是用矩形的面板(Panel)級 RDL 層取代圓形的矽中介層。
CoPoS 的優勢在於生產效率。矩形面板(如 310x310mm 甚至更大)的面積利用率遠高於圓形晶圓,能有效解決產能瓶頸,且成本更低。台積電已規劃於 2026 年建立 CoPoS 實驗線,目標在 2028 到 2029 年實現量產,首個客戶正是輝達。
若將三者進行定位比較:

CoWoP 的出現,對產業鏈的影響是兩極化的。對於 ABF 載板廠商而言,這無疑是個壞消息,因為載板的附加價值可能被大幅削減。但對於 PCB 廠商來說,這似乎是絕佳機會,高階 PCB 將直接承擔封裝內佈線的重任。
然而,這塊大餅並不好吃。業內人士直言,CoWoP 對 PCB 主機板的技術門檻要求極高,主要面臨三大挑戰:
儘管概念美好,但資本市場和外資法人對 CoWoP 的短期前景普遍持保留態度。
天風國際證券分析師郭明錤指出,蘋果當年研發類載板(SLP)耗時 4 年才完成生態升級。如今輝達要在短短 1 到 2 年內將 CoWoP 導入量產並用於 Rubin Ultra,是過於樂觀的預期。
摩根士丹利和摩根大通也認為,考慮到 CoWoS 目前的良率已接近 100%,而在 2026 年強行切換到未經實證的 CoWoP 技術,存在極高的商業風險。相比之下,解決生產效率問題的 CoPoS,其商業化優先順序理應高於 CoWoP。
綜上所述,CoWoS 在未來五年內仍將是市場絕對主流,短期內地位難以撼動。
CoWoP 更像是一次對傳統封裝供應鏈的大膽試探。它代表了業界對打破載板壟斷、降低成本的渴望,但受限於技術成熟度和供應鏈重構的難度,它很難在短期內取代 CoWoS。
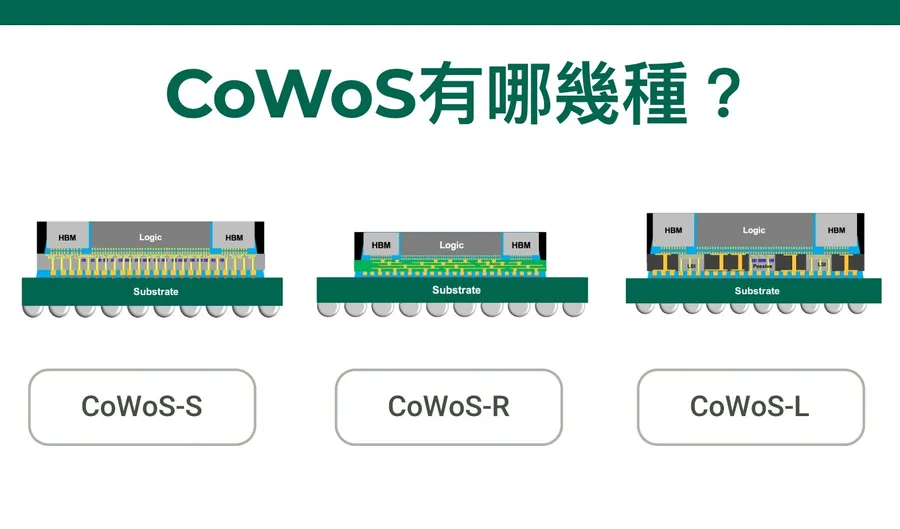
未來的先進封裝戰局,將是 CoWoS(及其演進版 CoWoS-L)、CoPoS(面板級封裝)與 CoWoP(板級封裝)的三方博弈。無論是哪條路線,核心邏輯都未改變:在摩爾定律放緩的今天,誰能以最優的成本提供最強的互連密度與散熱效能,誰就能主宰 AI 晶片的下一個十年。
