2026年6月29日
當市場聚焦在 NVIDIA GPU 算力與 HBM 容量時,很少人注意到——AI 伺服器整機架裡的 PCB 價值,從 GB200 世代的約 2.5 萬美元,一路飆升到 Rubin Ultra 預估的 16 萬美元以上。三年六倍的價值跳躍,背後反映的是整個 PCB 產業被迫進行的結構性升級。本文從訊號物理、材料科學到製程極限,逐層拆解這場改寫產業版圖的技術變革。
過去設計伺服器時,我們習慣把整個系統視為主機板加上週邊配件。但走進 Rubin 世代的 Compute Tray,會發現至少有五種 PCB 同步運作:
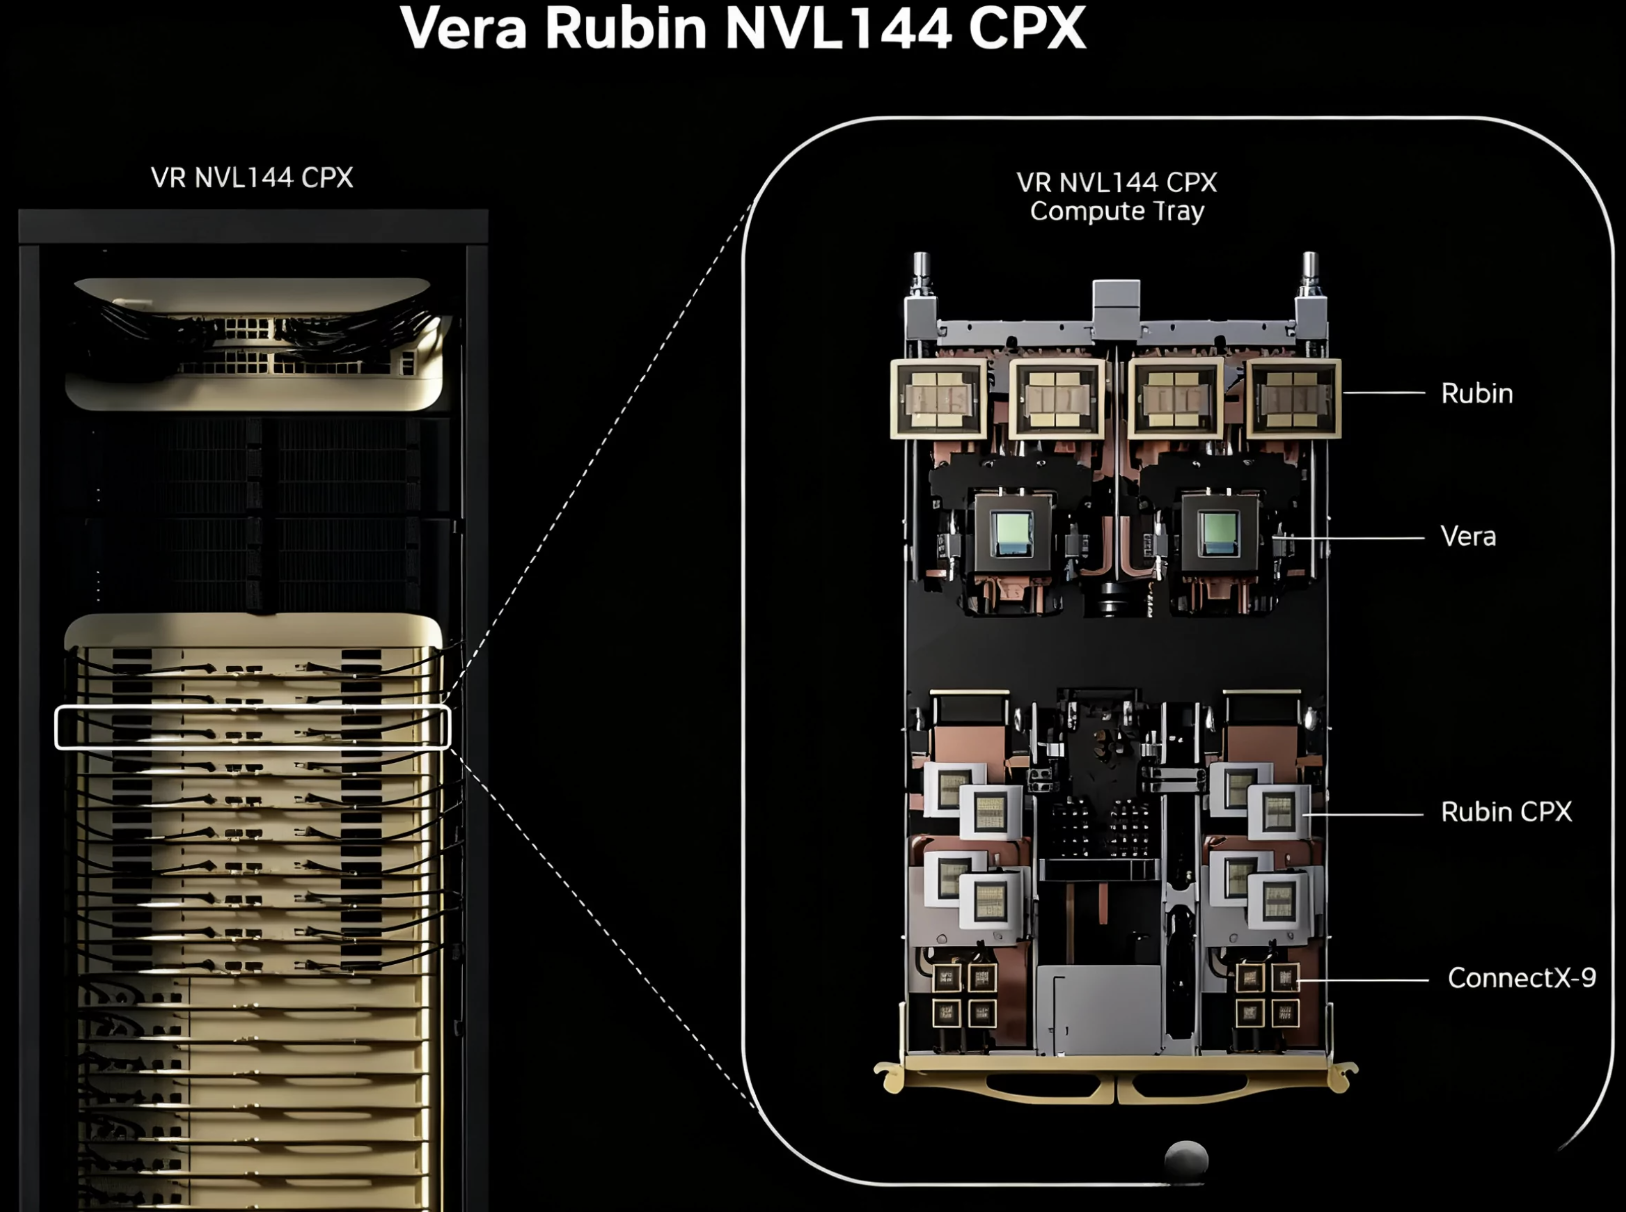 每一塊板的層數、材料、製程都正在改寫。最關鍵的是:Midplane 是「無中生有」的全新 PCB 類別——GB200 與 GB300 世代根本沒有這塊板。
很多人以為層數增加是工程師「想做就做」,事實上,這是高速訊號物理的硬性約束。
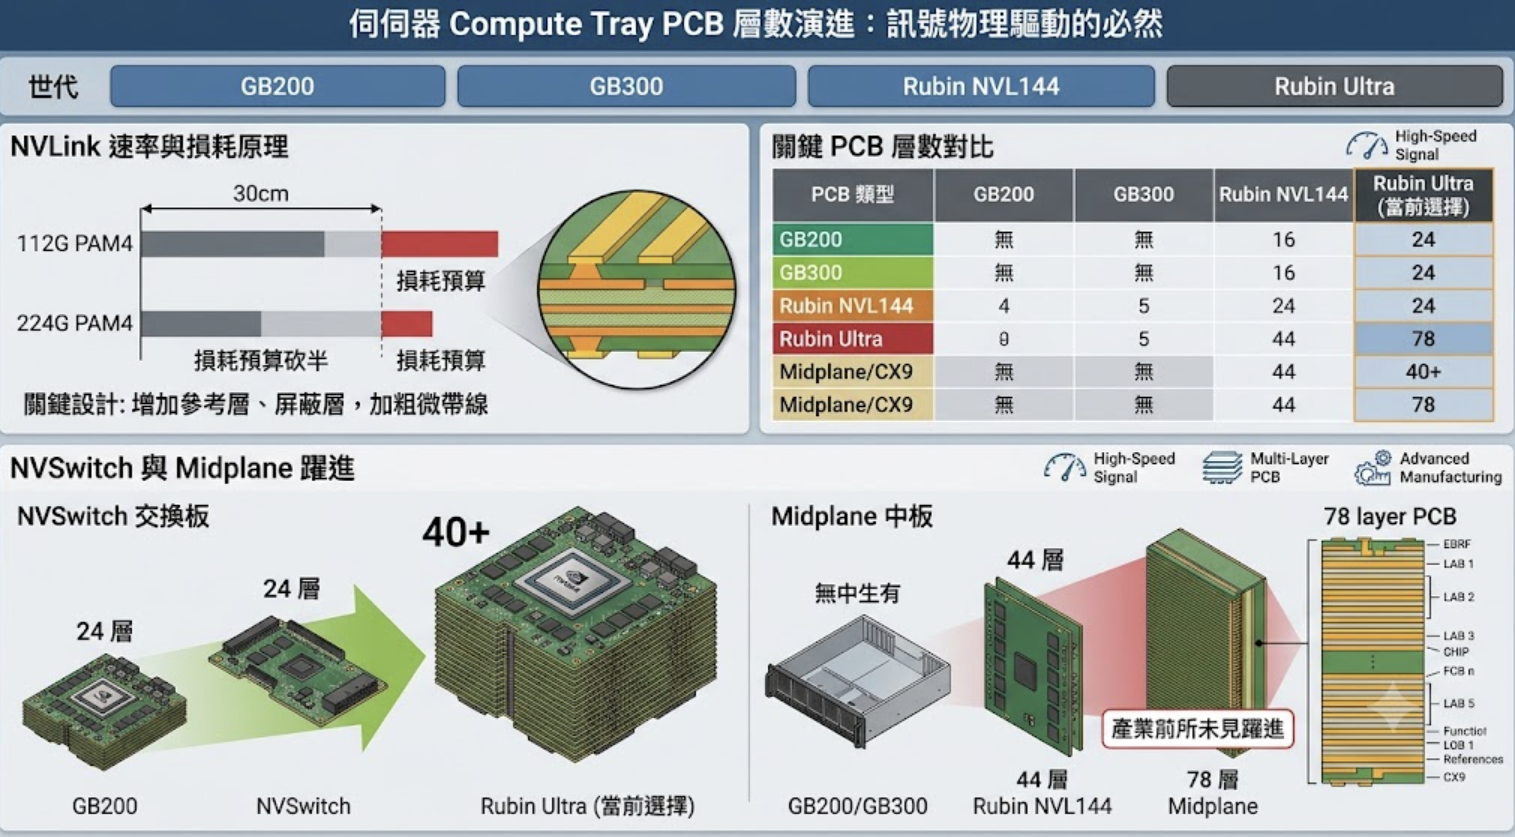
NVLink 5 的訊號速率是 112G PAM4,到 NVLink 6 升級至 224G PAM4,再到 Rubin Ultra 的 448G SerDes:
| PCB 類型 | GB200 | GB300 | Rubin NVL144 | Rubin Ultra | | :--- | :--- | :--- | :--- | :--- | | HPM 主機板 | 22 層 | 22+OAM | 24 層 | 26 層 | | NVSwitch | 24 層 | 26 層 | 32 層 | 40+ 層 | | Midplane | 無 | 無 | 44 層 | 78 層 | | CX9 HDI 子卡 | 無 | 無 | 22 層 | 24 層 |
主機板的加層幅度還算溫和,但 NVSwitch 跳躍式增長,Midplane 更是從零起跳直奔 78 層——這是過去十年 PCB 產業從未見過的躍進幅度。
PCB 板的「血液」是覆銅基板 (CCL)。Panasonic 的 Megtron 系列從 M4 到 M9,本質上是介電常數 Dk 與損耗因子 Df 的物質科學競賽:
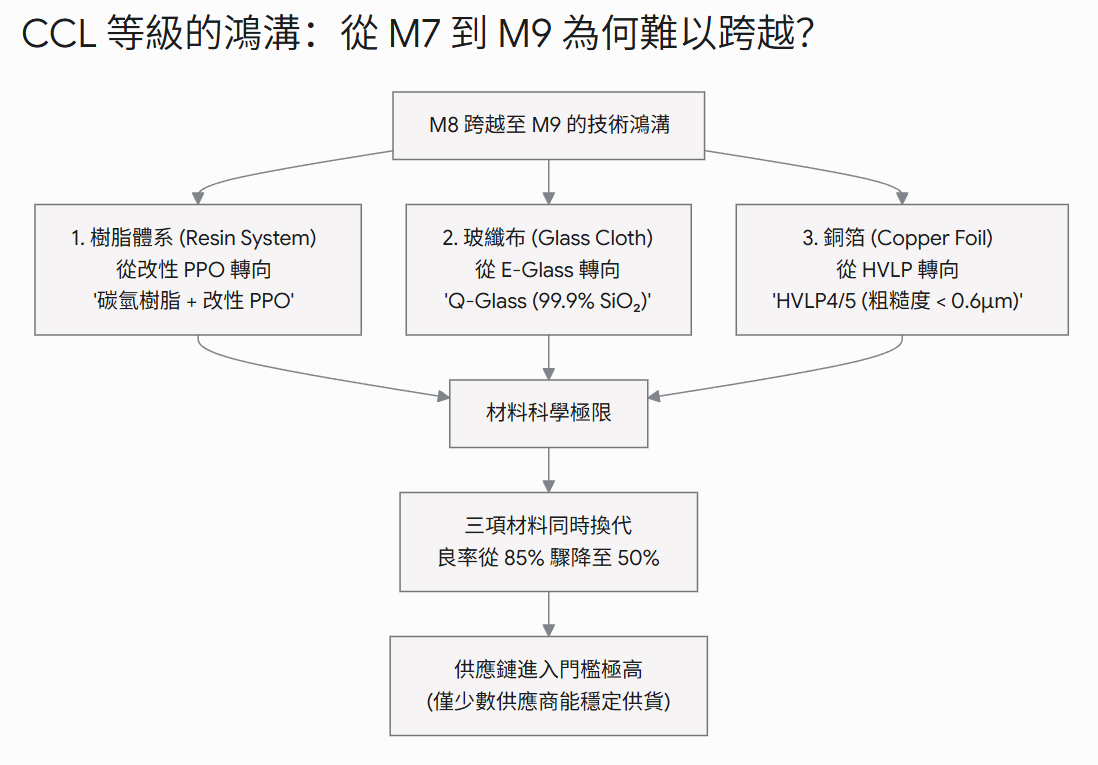
從 M8 跨到 M9 的難度不是配方微調,而是樹脂體系、玻纖布、銅箔三大材料同時換代:
三種材料任何一項不達標,整板就要報廢。良率從 M7 世代的 85% 一路掉到 M9 的約 50%,這也是為什麼全球只剩 Panasonic、Showa Denko、Isola 三家能穩定量產 M9 CCL。
CCL 約 40% 的體積由玻纖布構成,但它幾乎決定整板 Dk 的表現。
日本日東紡 (Nittobo) 一家就吃下高階玻纖布超過九成份額。2025 年 8 月已調漲 20%,2026 上半年市場預期還會再漲。對台灣 PCB 業者而言,上游材料的議價權幾乎完全掌握在日系手中,這是規劃高階產品線時必須面對的現實。
談到 224G 訊號為什麼必須搭配 HVLP4 以上等級銅箔,要回到趨膚效應 (Skin Effect) 這個基礎物理:
HVLP 銅箔的五代演進,本質就是表面粗糙度 Rz 從 6~10μm 一路磨到 0.3~0.5μm 的製程極限挑戰:
全球能量產 HVLP4 的廠商高度集中在日系 (三井、JX、古河、福田) 與韓系 (ILJIN、LOTTE),亞洲其他地區仍處於追趕階段。

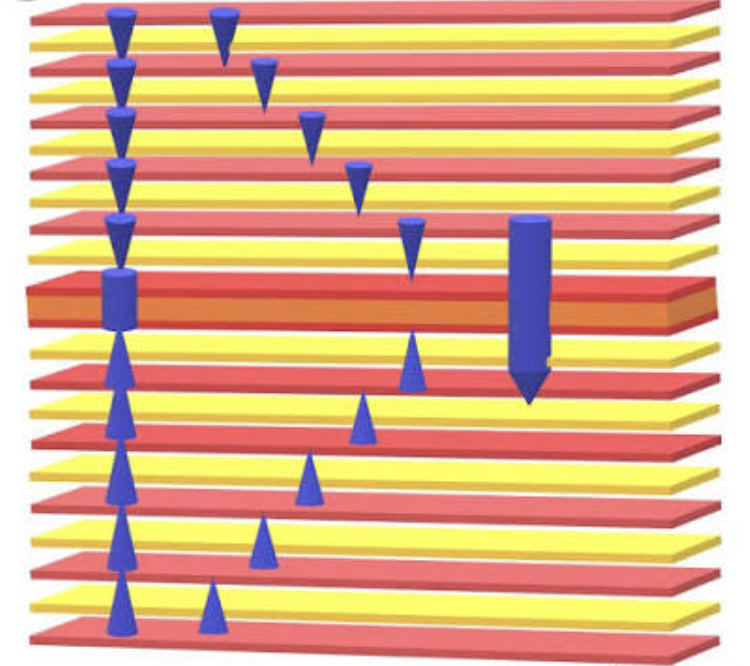
HDI 設計用「階 (stage)」來標示複雜度:
每加一階意味著:
這就是為什麼能做 32 層以上 Ultra-Low-Loss PCB、5/6 階 HDI 的廠商,全球範圍內屈指可數。
GB200 與 GB300 用銅纜線匣 (Cable Cartridge) 連接 GPU 與交換晶片,理論上是高速方案,實際卻是量產的最大瓶頸:
Rubin 改用 PCB Midplane 直接解決所有問題:
從 Rubin NVL144 的 44 層 Midplane,到 Rubin Ultra Kyber 的 78 層整機架級 Midplane,這塊板正快速成為整櫃 PCB 價值中佔比最高的單一品類——預估占 Rubin Ultra 整櫃 PCB 價值的 38%。
從 GB200 到 Rubin Ultra 的三年躍進,本質上不是「PCB 漲價」,而是整個產業鏈被迫升級到航太級材料。對台灣 PCB 供應鏈而言,有幾個關鍵觀察值得放在工程與業務策略上反覆檢視:
AI 算力的軍備競賽,正在改寫 PCB 產業未來十年的競爭版圖。從訊號物理、材料科學到製程極限,每一個變數都在重新定義什麼叫「高階板」。對所有 R&D 工程師與決策層而言,理解這些變化的物理根源,比追逐熱門關鍵字更重要——因為下一波的訂單分配,會在 2026 上半年正式揭曉。
