2026年4月13日
剛進入 4 月,PCB 產業的漲價聲再次引發市場關注。 日本三菱瓦斯化學 (MGC) 官宣,自 4 月 1 日起對銅箔基板 (CCL)、預浸材 (PP) 等全系列高階 PCB 材料漲價 30%,這已經是這家國際巨頭半年內第三次提價。 與此同時,台灣玻纖布大廠如富喬、建榮也同步敲定 4 月調價方案,7628 型號電子級玻纖布報價較 3 月上漲近 10%,這也是玻纖布年內第四次漲價。 從資本市場到產業端,這場 PCB 漲價潮已經持續整整一年,六輪調價累計漲幅達 47% 至 65%,但截至目前沒有絲毫降溫跡象,反而隨著 AI 算力需求的持續爆發,呈現出加速蔓延的態勢。
這波 PCB 漲價潮,最直觀的感受就是「密集」且「分化」。
最先點燃漲價引擎的是上游原物料廠商,尤其是國際巨頭的動作,直接帶動了整個產業鏈的調價節奏。2026 年 3 月 1 日,日本半導體材料巨頭 Resonac 率先宣布將銅箔基板及預浸材售價上調 30% 以上;緊接著三菱瓦斯化學跟進,4 月 1 日起全系列高階 PCB 材料同步漲價 30%。
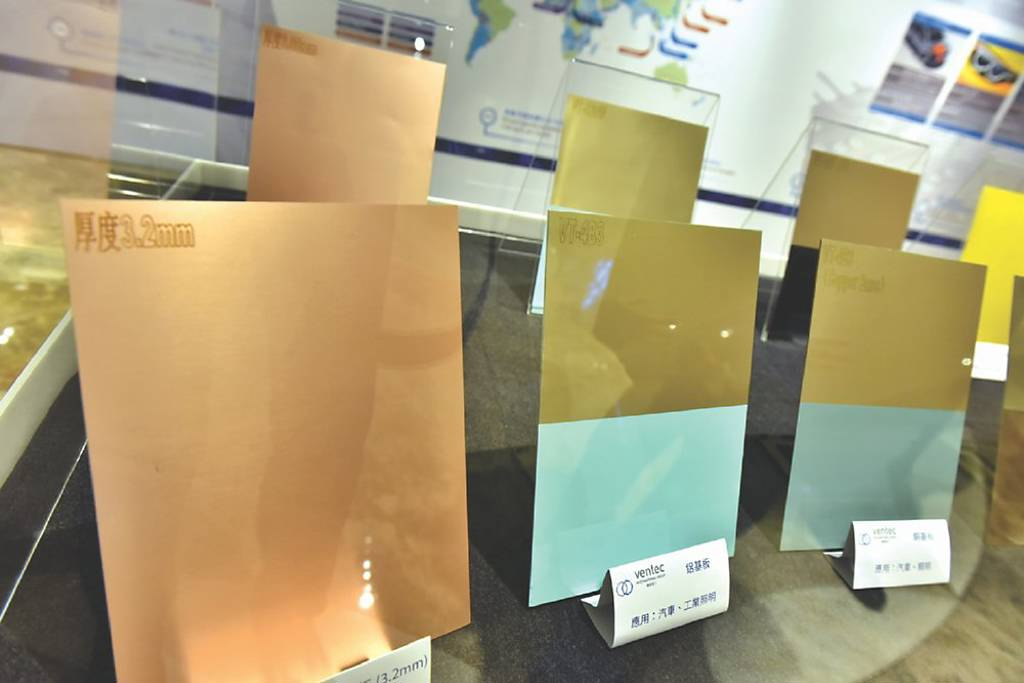 兩大巨頭的調價,直接打開了台灣相關廠商的漲價空間。
在電子級玻纖布領域,3 月底國內多家企業敲定 4 月調價,富喬、建榮等指標廠的 7628 型號報價漲幅均在 9% 到 10% 之間。自 2025 年 10 月以來,玻纖布已經歷經六輪普漲,累計漲幅超 45%。
銅箔基板 (CCL) 領域,台光電、聯茂、台燿與南亞等國內龍頭均表示第二季新一輪漲價已啟動,預計均價再漲 20% 以上,且漲價將持續到 5 月底。第三季傳統旺季若疊加 AI 算力拉貨提速,漲勢大概率將延續。
從漲價的品類來看,分化態勢十分明顯:
產業端的緊張態勢,也印證了漲價的合理性。在 PCB 製造端,金像電、健鼎等頭部企業的伺服器板訂單排程已經覆蓋 2026 全年,部分訂單甚至延伸至 2027 年初,產能利用率接近滿載;而中小廠商則因為缺料、缺訂單,只能在產業鏈末端艱難求生。
這波 PCB 漲價潮之所以能夠持續一年且不斷加速,並非單一因素導致,而是成本、需求、產能、地緣政治四大因素形成的「合力」。
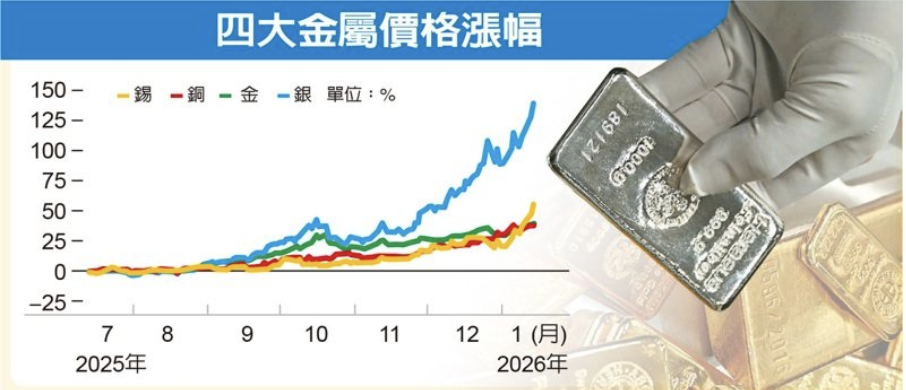
PCB 生產的核心成本集中在貴金屬和原物料上。2025 年以來,金、銀、銅、錫等金屬價格一路飆升,化學鎳金 (ENIG) 的製程成本翻倍,化學銀漲幅高達 150%,銅箔價格上漲 60%。一塊高階 AI 伺服器主板,僅化學金環節的成本就較去年同期翻倍,原物料成本佔比從以往的 50%,直接提升到 65% 以上。疊加紅海危機導致的全球航運成本飆漲,上游廠商提價成為必然選擇。
近年來,AI 算力需求迎來史詩級井噴。隨著全球 AI 伺服器、GPU、800G/1.6T 光模組等高階硬體需求呈指數級增長,PCB 用量與規格雙雙跳增。在剛落幕的 Nvidia GTC 2026 大會上,Groq 3 LPU 晶片單機櫃集成 256 張晶片,大幅增加了 PCB 用量密度。數據顯示,一台高階 AI 伺服器所需的 PCB 價值量高達 20 萬美元以上,是傳統伺服器的 10 倍以上,這種爆發式需求直接擠兌了上游高階材料的供給。
高階 PCB 相關原物料的擴產週期極長。電子級玻纖布的織布機擴產週期超過 1 年,且高階設備仰賴進口;HVLP 高速銅箔的生產技術難度高,良率僅 50-60%,2026 年產能缺口高達 48%。此外,高階 HDI 與 IC 載板對設備精度要求極高,產能爬坡週期普遍在 12 個月以上,短期內根本無法緩解供需緊張的局面。
隨著漲價潮發酵,外資與本土法人機構幾乎形成共識:這輪 PCB 漲價將是 AI 技術驅動的永久性價值重估。機構普遍預期,PCB 產業的高景氣度將持續至 2028 年甚至更久,產業鏈中最受惠的環節集中在「高階化」與「上游化」:
回望這波持續一年的 PCB 漲價潮,其核心邏輯並非傳統製造業的週期性反彈,而是 AI 技術迭代引發的「產業價值重構」。
隨著 AI 算力基礎設施的佈建,高階 PCB 的價值量與技術門檻大幅提升,產業版圖正發生根本性的變化。未來,具備技術護城河、高階產能優勢的頭部企業,將持續搶占行業紅利。
從當前的格局來看,漲價潮還遠未結束,2026 年第二季新一輪漲價已經落地,高階材料的缺貨狀態預估至少會持續到 2027 年。在長線看好的同時,也需留意潛在風險:若核心材料價格飆漲過快,可能壓縮中游常規製程廠的獲利空間;而終端消費性電子的復甦力道,也將決定這波紅利能否全面擴散至整個 PCB 產業鏈。
