2026年5月20日
2026 年 5 月,全球 PCB 供應鏈正經歷一場前所未有的材料地震。 就在最近,首爾周邊的一家 PCB 製造商向台灣的兩大銅箔基板巨頭台光電與台燿,緊急下達了價值高達 100 億韓元的提前訂單。
要知道,這家公司平時的月用量僅為 15 億至 20 億韓元,這筆訂單是其常規用量的五倍之多。該公司的執行長無奈地坦言,在行業裡幹了二十多年,這是第一次因為買不到銅箔基板而面臨停工的威脅,訂單是下了,但根本不知道什麼時候能交貨。
這並非個案,而是一個正在全行業蔓延的系統性危機。作為 PCB 製造的地基,銅箔基板的價格和交期正以一種令人咋舌的速度狂飆。對於正在進行產品開發和量產規劃的硬體團隊、採購經理以及研發工程師來說,如果不立刻調整物料清單策略和供應鏈預期,接下來的下半年將面臨無板可打、無貨可交的絕境。
供應鏈的恐慌情緒直接反映在了海關數據和資本市場上。
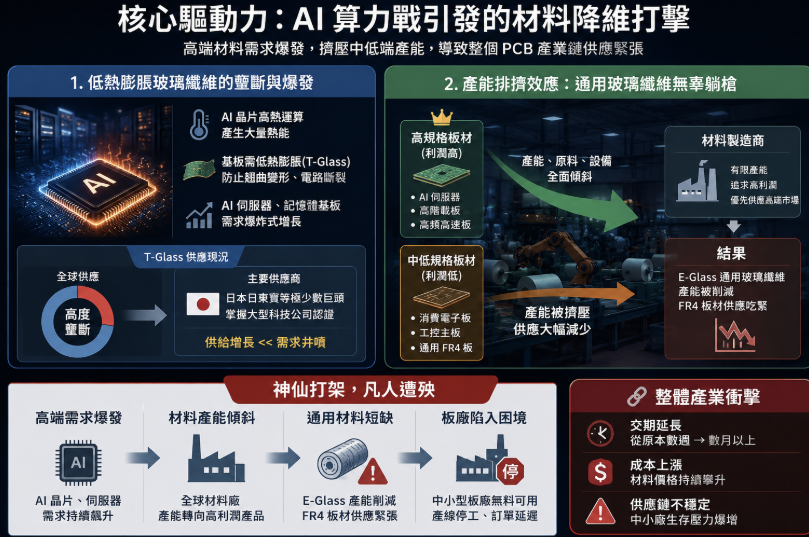
這場危機的始作俑者,正是目前如火如荼的 AI 半導體、資料中心以及自動駕駛產業。當我們深入探究技術底層,就會發現這場短缺的本質,是高端材料產能對中低端市場的殘酷擠壓。
高性能 AI 晶片在運算時會產生極高的熱量。為了防止 PCB 基板在高溫下發生翹曲變形,導致高密度的微電路斷裂,高端載板必須採用基於 T-Glass 低熱膨脹係數玻璃纖維的銅箔基板。
以前,T-Glass 只用在極少數的頂級晶片載板上。但隨著 AI 伺服器模組和海量記憶體基板對熱管理要求的直線上升,T-Glass 的需求呈爆炸式增長。然而,全球優質供應幾乎被日本日東寶等極少數掌握大型科技公司認證的巨頭所壟斷。供給的增長遠遠跟不上需求的井噴。
當你以為只要自己不做 AI 伺服器,做做普通的消費電子或工控主板就能獨善其身時,現實卻給出了沉重一擊。
由於高規格板材的利潤率極高,全球的材料製造商都在迅速將有限的生產線、樹脂原料和壓合產能,傾斜到這些高附加值產品上。這直接導致了原本供應充裕、用於中低價位產品的 E-Glass 通用型玻璃纖維產能被大幅削減。
神仙打架,凡人遭殃。 即使是普通的 FR4 通用板材,現在也面臨著嚴重的間接供應壓力。許多中小型板廠因為拿不到材料,已經面臨產線停工的窘境。
 在運費高漲甚至部分企業被迫將笨重的基板從海運改為昂貴空運以搶佔交期、材料短缺的現況下,硬體開發團隊不能再將 PCB 視為隨時下單隨時有的標準化耗材。面對當前的極端賣方市場,我們需要從研發設計端就建立起防禦機制:
過去,研發工程師習慣在物料清單中指定某一家特定型號的高頻或高玻璃轉移溫度板材,甚至註明非某品牌的某款特殊料號不用。在當前的局勢下,這無異於供應鏈自殺。
應對策略是在工程驗證測試階段,佈線工程師和訊號完整性工程師就必須與板廠深入溝通,評估並驗證至少兩至三款電氣性能相近的替代材料。在提交設計驗證測試和各項安規認證前,確保替代材料也被納入認證範圍,賦予採購端在量產時靈活調配的權力。
在材料極度緊缺的當下,盲目追求冗餘的板材規格會讓你付出慘痛的溢價與時間成本。
應對策略是如果你的產品工作環境與熱耗散需求並不極端,請不要盲目跟風使用極高玻璃轉移溫度或極低損耗因子的稀缺板材。精準評估產品的實際應用場景,回歸最成熟、市占率最高的材料規格,能最大程度降低斷料風險。
交期從兩週變成六週甚至更長,意味著傳統的即時採購模型已經失效。
應對策略是不要等到生產驗證測試跑完才去下量產的訂單。對於明確有放量計畫的重點專案,採購團隊需要提前向信譽良好、具有規模化供應鏈整合能力的 PCB 代工廠下達長單或備料指令。鎖定上游材料廠的產能,比單純爭取板廠的加工費折扣要重要得多。
雖然有部分樂觀的業內人士認為,隨著材料供應商的擴產和 PCB 大廠的安全庫存緩衝,目前尚不至於引發全行業的生產休克。但這股由 AI 浪潮引發的短缺風暴,已經徹底改變了供應鏈的生態格局。
材料成本的上升和交期的不確定性,將淘汰掉一批供應鏈管理薄弱的企業。對於優秀的硬體開發團隊而言,深入理解上游材料的物理特性與市場動向,將可製造性設計與供應鏈安全深度綁定,才是穿越這場材料危機的最強護城河。