2026年5月30日
在全球 AI 算力競賽白熱化的當下,市場目光長期聚焦於 GPU、光通訊模組等核心硬體,卻往往忽略了被譽為「電子工業之母」的 PCB 正迎來史詩級的成長機遇。輝達新一代 VR200 平台的量產落地,徹底引爆了 PCB 及上游材料、配套元件的需求。整個產業正從傳統消費性電子的存量紅海,轉向由 AI 驅動的增量黃金期。 預計在 2027-2028 年,PCB 產業將迎來市場規模翻倍、規格結構升級、以及供應鏈版圖重塑的三重紅利,成為科技賽道中最具確定性的高景氣領域。
輝達 VR200 作為 2026-2028 年 AI 伺服器的主力機種,相較於前代 GB300 平台實現了全方位升級,直接推動 PCB 價值量呈指數級增長,成為產業鏈核心的增量引擎。
摩根士丹利最新拆解數據顯示,VR200 單一機櫃的 PCB 價值量從 GB300 的 3.51 萬美元,一路飆升至 11.67 萬美元,增幅高達 233%,是 AI 硬體中價值增幅最大的環節。成長核心來自兩大維度:
PCB 與 MLCC 為配套共生關係,VR200 平台在拉動 PCB 升級的同時,也直接引爆了 MLCC 需求。數據指出,VR200 單機櫃 MLCC 價值量從 GB300 的 1530 美元增至 4320 美元,增幅 182%;單櫃 MLCC 搭載量達 42-60 萬顆,較 GB300 成長 30% 以上,更是傳統伺服器的 10-15 倍。增量主要來自 GPU 供電、HBM 記憶體、800V 高壓電源三大場景,為上游材料及元件廠帶來巨大想像空間。

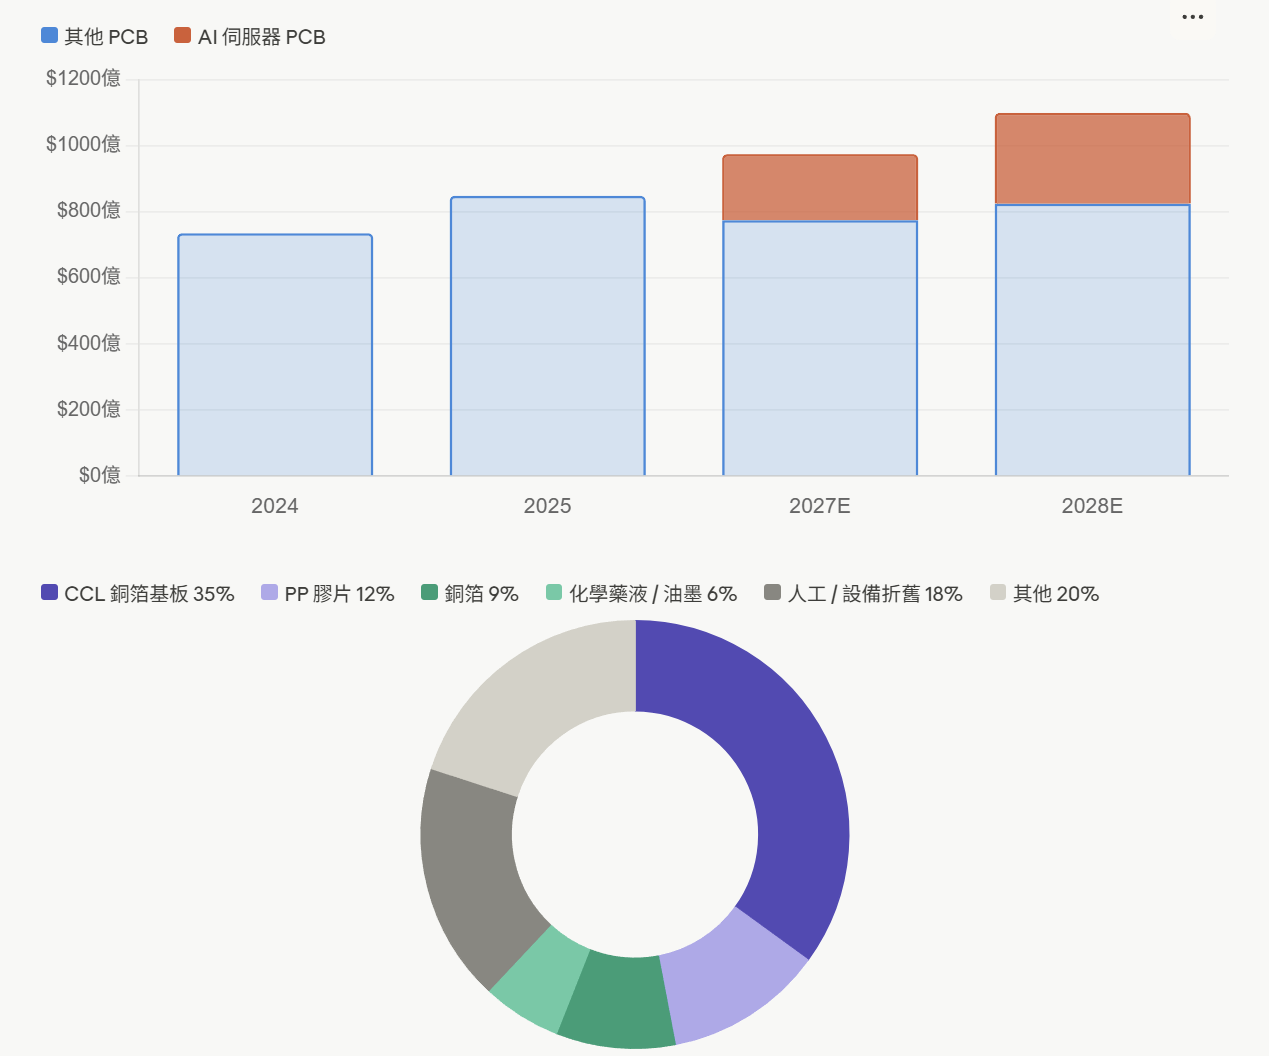
經歷 2023 年的庫存調整期後,PCB 產業在 AI 算力、高速網路、車用電子驅動下進入新一輪景氣循環。2024 年全球 PCB 產值達 735.65 億美元,年增 5.8%;2025 年預估增至 848.91 億美元,年增率提升至 15.4%。隨著 VR200 大規模放量,產業增速將進一步加快:
PCB 成本結構中,原物料佔比約 50%-60%,其中又以 CCL 佔比最高,達 30%-40%,直接決定了 PCB 的電氣性能與成本:
2027-2028 年,隨著 AI 伺服器走向高層數、高速化,高階 CCL(M7/M8 級別)、超低輪廓銅箔、高 Tg 樹脂等材料需求增速將達 50%-100%,顯著高於常規材料,成為產業鏈中最具爆發力的環節。
在全球產能板塊挪移下,兩岸供應鏈持續在 AI 伺服器領域深耕,並加速切入高階市場。
高多層板與 HDI 產能成為決勝關鍵。兩岸指標大廠憑藉技術壁壘,成功打入輝達與微軟核心供應鏈。其中具備 VR200 核心板卡量產能力,且良率領先的供應商,將在 2027-2028 年展現最大的業績彈性。
全球高階 MLCC 雖長期由村田、TDK 佔據主導,但隨著算力需求暴增,具備高容、高壓特性的產品若能通過輝達認證,將迅速搶佔 AI 伺服器供電與 HBM 記憶體的龐大市場。
風險提示:若全球 AI 算力基礎設施建置放緩或 VR200 放量延遲,將直接影響高階 PCB 與材料的拉貨動能;此外,2025-2026 年各大廠資本支出大增,需留意後續高階產能開出後的價格競爭風險。
AI 算力革命正在重構 PCB 產業鏈的價值分配。VR200 平台的落地,正式推動 PCB 從硬體「配角」晉升為算力效能的「核心命脈」。不論是高階 PCB 製造,還是上游的 CCL、銅箔與特殊材料,其成長動能已遠超傳統電子業。
