2026年6月20日
回顧 2025 年的全球印刷電路板(PCB)市場,「AI」無疑是最核心的關鍵字。受惠於 AI 基礎設施的強勁需求,全球裸板市場規模從 2024 年的 736 億美元,一舉攀升至 2025 年的 858 億美元,整體年增率約 16.7%。然而,若深入拆解這場帳面上的盛宴,會發現這是一場極端不對稱的戰役。
在 2025 年的增長中,利潤與訂單正快速向掌握先進製程的少數玩家集中。
這明確地向市場釋出一個訊號:依賴低階大宗板材的時代已經過去。
為了滿足 AI 資料中心龐大的算力與高速傳輸需求,大尺寸且高密度互連的設計成為高階專案的標準配備。
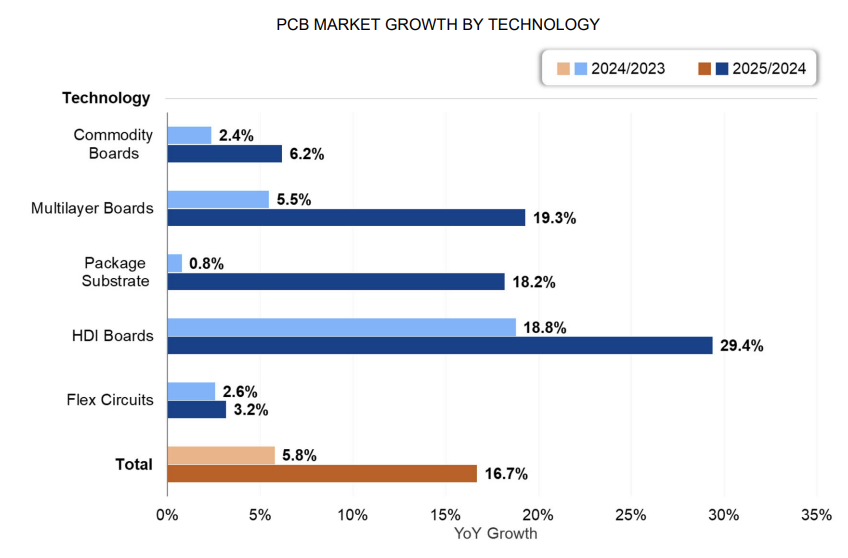
高階 HDI 產品在 2025 年創下 29.4% 的成長,主要受惠於 AI 運算板、高階網通、光模組及衛星通訊的需求。多層板(MLB)整體也有 19.3% 的增長,其中超過 18 層的高層板更成長 80% 以上。
在許多高頻打樣的實務專案中,我們已看到規格被推升至 22 層的複雜疊構。同時,在 Any-Layer 及特殊軟性電路板設計上,為了兼顧良率與高頻傳輸品質,銅箔粗糙度(profile)控制與阻抗管理成為工程端的關鍵著力點。
歷經兩年低迷,載板市場在 2025 年迎來 18.2% 的強勢復甦。主要歸功於 GPU、CPU 及 ASIC 等先進封裝的持續推進。許多一線載板大廠的營收增幅更高達 20% 至 30%。
相較於硬板的風光,軟板市場因消費性電子產品需求停滯及總體經濟通膨壓力,整體表現依舊疲軟。許多頭部的軟板供應商在 2025 年甚至面臨負成長的窘境。
從 2025 年全球百大 PCB 企業榜單,可以清楚看見亞洲在全球硬體製造領域的主導地位。
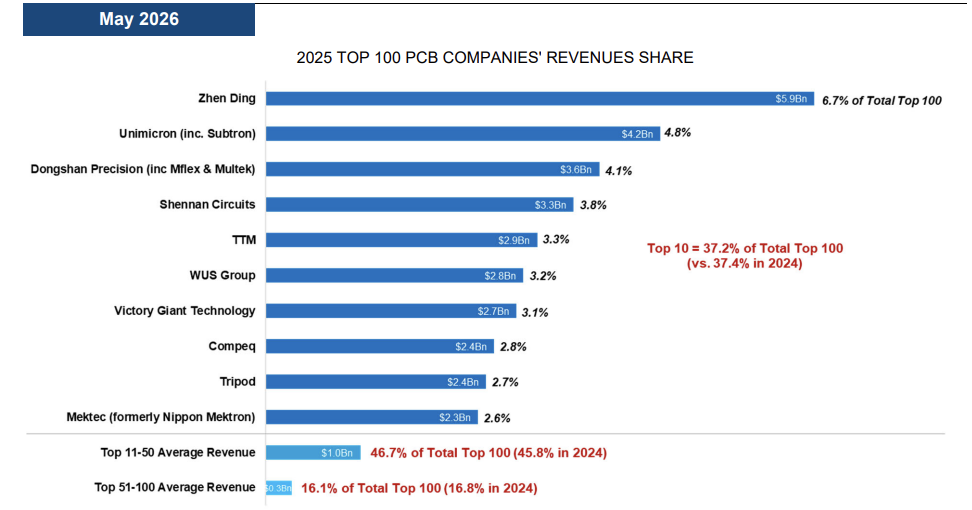
在百大名單中,台灣占全球約 30% 產值、前十大就佔 5 席,總產值上包辦了全球約 30% 的份額。特別是在排行榜最頂端,台灣的臻鼎 (Zhen Ding) 與欣興 (Unimicron) 雙雙奪下全球第一與第二的霸主地位。
中國企業在百大榜單中佔據了 43 席。預估中國 PCB 廠商整體產值佔全球的 36%,依舊是全球最大的生產板塊。
2025 年對 PCB 產業是高度豐收的一年,前 40 大廠的平均淨利率達 8.3%。整體淨利潤更飆升了 55%。口袋滿滿的頭部企業,將資本支出 (CAPEX) 大幅拉升了 27%,資本支出佔營收比重從 2024 年的 14.9% 提升至 15.6%。
為了降低對單一地區的依賴,這些熱錢大量湧向了東南亞,使泰國、越南與馬來西亞成為這波高階產能轉移的最大受益者。
面對 AI 基礎設施帶來的板塊位移,科技廠與研發團隊該如何把握這波紅利?
面對越來越嚴苛的 HDI 與高層板製程挑戰,單打獨鬥成本極高。積極建立夥伴關係,例如與台大電機、材料等相關工程科系展開產學合作,從前端材料科學下手,才是解決高頻傳輸物理瓶頸的長遠之計。
隨著海外(特別是東南亞)供應鏈逐漸成形,未來的 B2B 業務開發必須更具攻擊性。把握 Computex 等國際指標大展,精準對接正在尋求高階製程替代供應鏈的國際企業客戶。
跨國產能轉移與高階產品線擴張,意味著極度複雜的團隊協作與報價流程。唯有從根本優化內部的 ERP 與專案管理架構,才能確保從前端打樣到後端量產,每一次交付都維持最高水準的品質。
資料來源:NTI-100 全球百大 PCB 排名(2024 年度,Hayao Nakahara/TPCA)、Prismark Partners 2025 市場報告。本文數據為各機構公開資料整理;市場規模以裸板產值(bare-board)計,企業產值佔比以企業國籍歸屬計算(非生產地)。
